
Wertvermehrende Investitionen richtig abgrenzen
Wertvermehrend ist nicht jede Renovation, sondern der nachweisbare Anteil, der den Zustand, die Nutzung oder den Standard der Liegenschaft dauerhaft über das bisherige Niveau hebt. Reiner Ersatz und Unterhalt sind davon abzugrenzen. Bei gemischten Arbeiten sollten Rechnung, Ausgangszustand und begründete Aufteilung dokumentiert werden.
Die richtige Frage ist: Was war vorher anders?
Die Höhe einer Rechnung sagt wenig darüber aus, ob sie wertvermehrend ist. Ausgangspunkt ist der Zustand der Liegenschaft vor der Massnahme. Wird etwas Abgenutztes gleichwertig ersetzt, steht Werterhalt im Vordergrund. Entsteht eine zusätzliche Fläche, Nutzung, Leistung oder ein dauerhaft höherer Standard, kann ein wertvermehrender Anteil vorliegen.
Für die Grundstückgewinnsteuer zählt der belegbare, kantonal anrechenbare Anteil. Eine Marketingbezeichnung wie „Komplettsanierung“ ersetzt keine Aufteilung. Beschreiben Sie deshalb Ausgangszustand, ausgeführte Arbeit und Ergebnis in drei getrennten Sätzen. Ergänzen Sie Fotos, Pläne oder Baubewilligung, wenn sie den Unterschied objektiv zeigen.
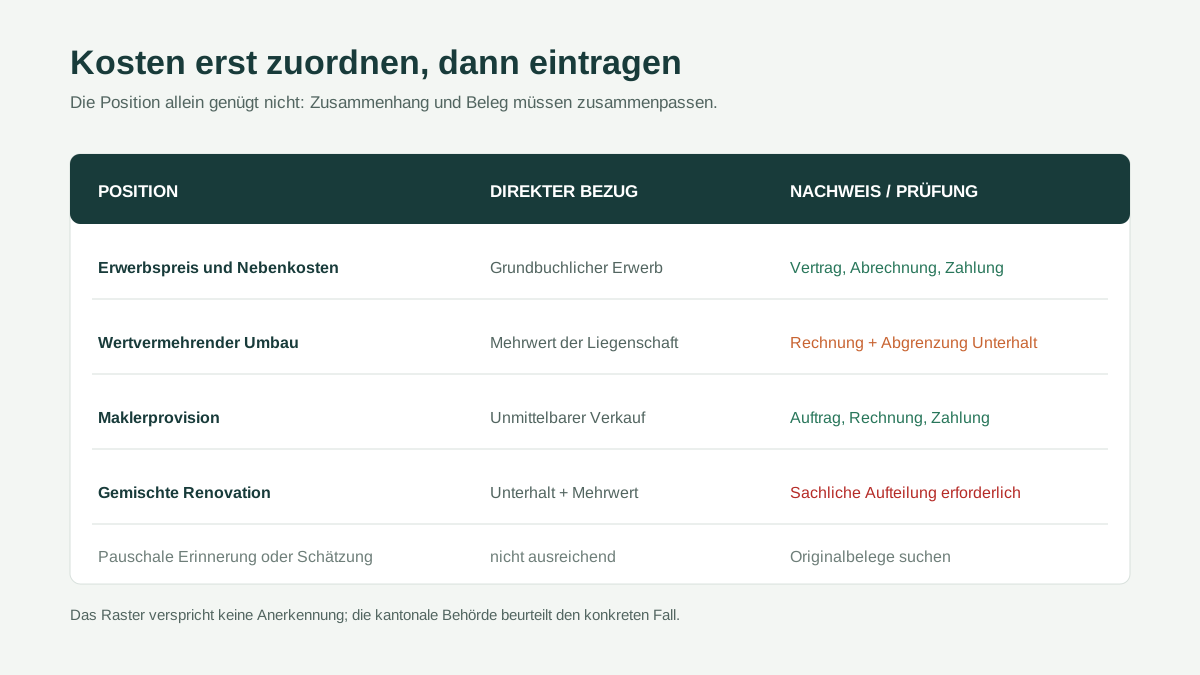
Typische wertvermehrende Elemente
Zusätzlicher Wohnraum, ein neuer Ausbau, eine neu geschaffene Wohnung, eine erstmals eingebaute Anlage oder eine deutliche Erweiterung können Wert vermehren. Auch bei energetischen Massnahmen kann ein Mehrwert entstehen, wenn Leistung und Standard über den blossen Ersatz hinausgehen. Entscheidend bleibt der Einzelfall und nicht eine allgemeine Liste.
Bei einer Küchensanierung könnte etwa der gleichwertige Ersatz der alten Ausstattung werterhaltend sein, während eine neue Raumöffnung, zusätzliche Fläche oder ein klarer Mehrstandard einen wertvermehrenden Anteil bildet. Bei einem Dach kann die Erneuerung der verschlissenen Deckung Unterhalt sein, ein erstmaliger Dachausbau dagegen Wertvermehrung. Die Rechnung sollte diese Teile sichtbar machen.
Gemischte Rechnungen aufteilen
Bitten Sie den Unternehmer um Positionen mit Mengen, Einzelpreisen und Leistungsbeschreibung. Wenn eine Gesamtrechnung gleichzeitig Rückbau, Ersatz, Erweiterung und neue Ausstattung enthält, ordnen Sie jede Position einer Kategorie zu. Gemeinkosten können nach einem begründeten Schlüssel verteilt werden. Der Schlüssel sollte schriftlich erklärt und bei allen zusammenhängenden Rechnungen gleich angewendet werden.
Vermeiden Sie eine nachträgliche Aufteilung nur nach dem gewünschten Steuerergebnis. Eine sachliche Begründung knüpft an Bauleistung und Ausgangszustand an. Unsichere Teile werden als offen markiert. Für eine hohe, entscheidungsrelevante Summe ist eine fachkundige Beurteilung sinnvoller als ein optimistischer Prozentsatz ohne Unterlagen.
Eigenleistung, Subvention und Versicherungsleistung
Eigenleistungen sind nicht automatisch zum hypothetischen Marktpreis anrechenbar. Materialrechnung, tatsächlich getragene Kosten und kantonale Praxis müssen getrennt betrachtet werden. Erfassen Sie Eigenleistung nicht im normalen Betragsfeld, solange Bewertungsgrundlage und Anerkennung ungeklärt sind.
Subventionen, Versicherungsleistungen oder Kostenanteile Dritter können die selbst getragene Ausgabe verändern. Dokumentieren Sie Bruttorechnung, erhaltenen Beitrag und Nettobelastung. Wer nur die Rechnung einträgt, obwohl ein Teil erstattet wurde, überschätzt die eigene Anlagekost. Gleiches gilt bei Miteigentum: Massgebend ist die zugeordnete und getragene Quote.
Frühere steuerliche Behandlung prüfen
Wurden Kosten in einer früheren Einkommenssteuererklärung als Unterhalt geltend gemacht, darf ihre spätere Behandlung nicht ohne Prüfung geändert werden. Bewahren Sie Veranlagungsverfügungen, Beilagen und die damals verwendete Aufteilung auf. Eine Rechnung ohne Kontext kann Jahre später nicht zeigen, welcher Teil bereits steuerlich berücksichtigt wurde.
Erstellen Sie für jedes Projekt eine Zeile mit Rechnungsdatum, Zahlung, Unternehmer, Bauteil, Zustand vorher, Leistung, wertvermehrendem Vorschlag, Unterhaltsanteil, Drittbeitrag und Verweis auf den Beleg. Diese Tabelle kann in die Anlagekosten-Arbeitsrechnung übernommen werden.
Unterschiede zwischen Kantonen respektieren
Zürich, Aargau und Bern beurteilen Anlagekosten innerhalb eigener Gesetze, Wegleitungen und Verfahren. Eine in einem Kanton verwendete Aufteilung ist deshalb kein automatischer Präzedenzfall für einen anderen. Im Aargau kann bei langer Besitzesdauer zusätzlich die Pauschalierung der Anlagekosten als Alternative relevant sein. Das ändert jedoch nicht die Pflicht, die effektiven Kosten sauber zu dokumentieren, wenn sie verglichen werden sollen.
Der Rechner verspricht keine Anerkennung einzelner Massnahmen. Er hält Kategorien getrennt und verlinkt die Quellen des Lagekantons. Prüfen Sie vor Einreichung die aktuelle kantonale Anleitung und verwenden Sie bei Bedarf die Belegstruktur der Steuererklärungsseite.
Betrag in den Steuerrechner übernehmen
Übernehmen Sie nur die Summe der vorläufig als wertvermehrend eingeordneten und selbst getragenen Anteile in das Feld „Wertvermehrende Investitionen“. Erwerbspreis und Erwerbsnebenkosten bleiben separat. Makler und andere unmittelbare Verkaufsaufwendungen gehören zu den Verkaufskosten.
Rechnen Sie anschliessend Ihren Lagekanton und notieren Sie eine Bandbreite, wenn ein grosser Investitionsblock unsicher ist: einmal ohne den offenen Betrag und einmal mit dem plausiblen Anteil. Das zeigt das finanzielle Risiko der noch fehlenden Anerkennung, ohne die optimistische Variante als sicher auszugeben.
Zeitpunkt und Objektbezug kontrollieren
Eine Massnahme muss der verkauften Liegenschaft zugeordnet werden können. Prüfen Sie bei mehreren Objekten, ob Rechnung, Lieferadresse und Zahlung tatsächlich zum veräusserten Grundstück gehören. Sammelrechnungen sollten pro Objekt aufgeteilt werden. Auch sehr alte Arbeiten bleiben nur dann eine belastbare Anlagekostenposition, wenn Betrag, Leistung und Zahlung nachvollziehbar sind.
Das Rechnungsdatum allein beweist weder die Fertigstellung noch die Zahlung. Halten Sie beide Zeitpunkte fest und verbinden Sie Teilrechnungen, Akontozahlungen, Schlussabrechnung und Gutschriften. Bei einer kurz vor dem Verkauf begonnenen Arbeit ist zusätzlich zu klären, ob sie im Kaufpreis enthalten, vom Käufer übernommen oder noch nicht vollständig ausgeführt wurde. So vermeiden Sie Doppelzählungen zwischen Investition und Verkaufsabrechnung.
Eine hohe wertvermehrende Position kann die Steuer stark verändern. Klären Sie strittige Mischkosten vor einer verbindlichen Rückstellung oder Vertragsentscheidung.
Häufige Fragen
Ist eine neue Küche vollständig wertvermehrend?
Zählen energetische Sanierungen als Wertvermehrung?
Was mache ich bei einer Pauschalrechnung ohne Einzelpositionen?
Darf ich bereits abgezogenen Unterhalt nochmals ansetzen?
Quellen und Prüfung
- Kanton Zürich, Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Merkblatt Grundstückgewinnsteuer, Fassung 1. Juli 2023, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinn – Wegleitung zur Steuererklärung, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.