
Grundstückgewinnsteuer Aargau berechnen
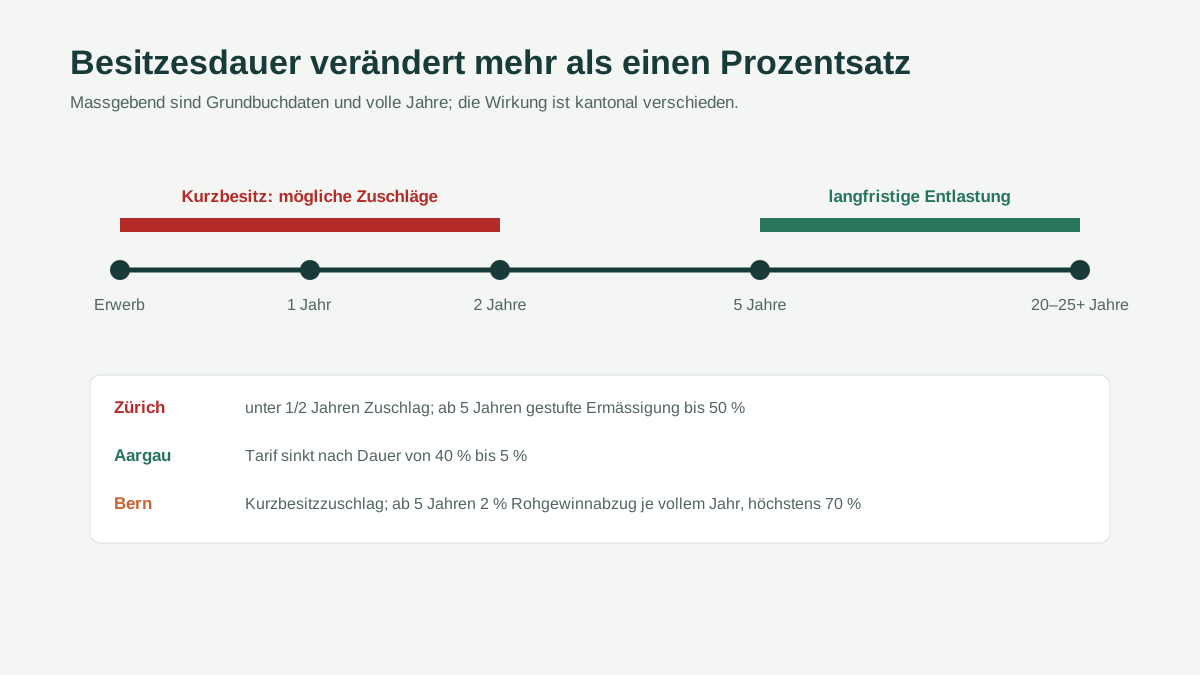
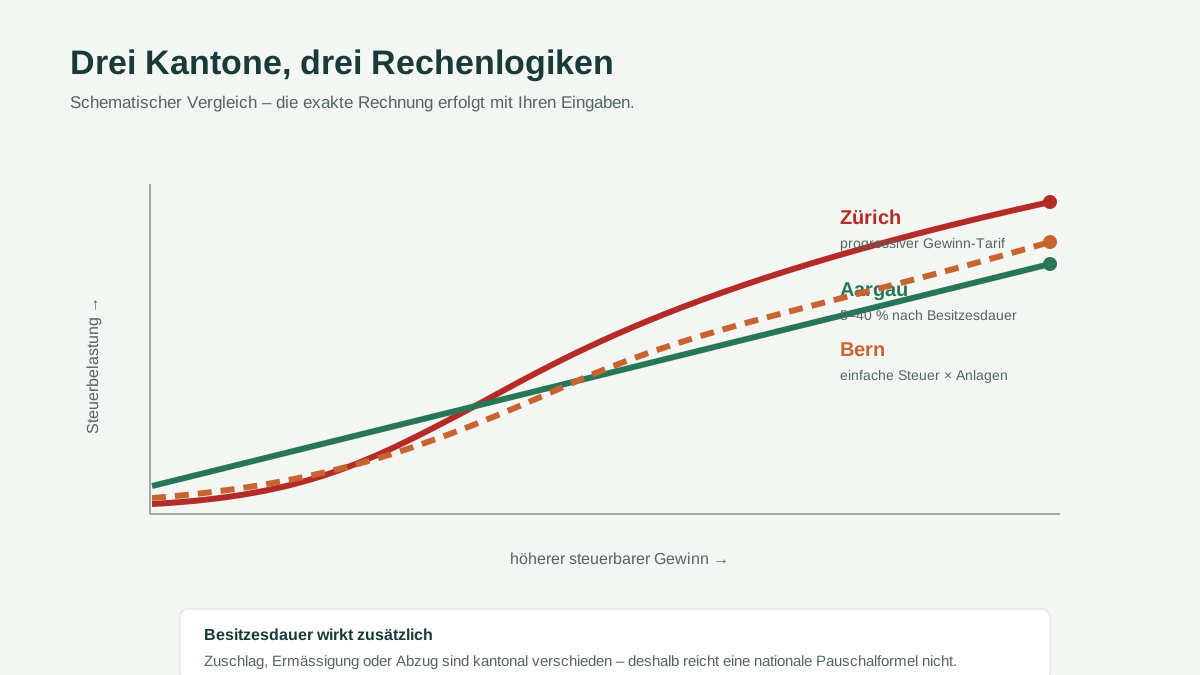
Im Aargau wird der steuerbare Grundstückgewinn mit einem Satz belastet, der nach Besitzesdauer von 40 auf 5 Prozent sinkt. Bis zum vollendeten ersten Besitzjahr gelten 40 Prozent, danach sinkt der Satz zunächst um zwei Prozentpunkte pro Jahr und später langsamer. Nach mehr als 25 Jahren beträgt er 5 Prozent.
Aargauer Gewinnbasis vor dem Prozentsatz
Auch im Aargau beginnt die Rechnung nicht mit einem pauschalen Satz auf dem Verkaufspreis. Vom anrechenbaren Verkaufserlös werden die steuerlich massgebenden Anlagekosten abgezogen. Zur Arbeitsbasis zählen Erwerbspreis, nachweisbare Erwerbsnebenkosten, wertvermehrende Investitionen und unmittelbare Verkaufskosten. Bei Miteigentum wird der Anteil der steuerpflichtigen Person berücksichtigt.
Der Rechner verwendet die effektiven, eingegebenen Kosten. Leere optionale Felder zählen als null. Er behauptet nicht, dass jede Rechnung anerkannt wird. Erwerb, Zahlung, Objektbezug und Abgrenzung zum Unterhalt müssen im amtlichen Verfahren belegt werden. Ein früherer Steueraufschub oder ein unentgeltlicher Erwerb kann die Ausgangsbasis verändern und gehört in eine individuelle Besitzeskette.
Amtlicher Tarif von 40 bis 5 Prozent
Bis zum vollendeten ersten Besitzjahr beträgt der Satz 40 Prozent. Bis zum zweiten Jahr sind es 38 Prozent, bis zum dritten 36 Prozent und danach in Zweiprozentpunktschritten bis 20 Prozent im elften Besitzjahr. Anschliessend sinkt der Satz jährlich um einen Prozentpunkt: 19 Prozent bis zum zwölften, 18 bis zum dreizehnten und so weiter. Bis zum vollendeten 20. Jahr gelten 11 Prozent, bis zum 25. Jahr 6 Prozent und danach 5 Prozent.
Ein amtliches Beispiel aus dem Aargauer Merkblatt verwendet einen steuerbaren Gewinn von CHF 203’800 nach mehr als 25 Jahren. Fünf Prozent ergeben CHF 10’190. Dieser Fall ist als Motortest hinterlegt. Ein zweites Beispiel mit CHF 140’000 ergibt bei fünf Prozent CHF 7’000. Solche Kontrollwerte sind wichtiger als eine Nachkommastelle in der Oberfläche.
Jahresgrenzen korrekt interpretieren
Der Tarif spricht von Besitzjahren. Ein Verkauf am ersten Jahrestag liegt noch in der Stufe bis zum vollendeten ersten Besitzjahr; am folgenden Tag greift die nächste Stufe. Der Browsermotor vergleicht deshalb Kalenderdaten und nicht nur die Differenz der Jahreszahlen. Bei unklaren Grundbuchdaten sollte nicht mit einem geschätzten Monat gerechnet werden.
Der Besitzesdauer-Vergleich kann zwei Verkaufstage gegenüberstellen. Das zeigt den reinen Tarifeffekt, ist aber keine Empfehlung, einen Vertrag zu verschieben. Preisentwicklung, Finanzierung, Unterhalt, Verfügbarkeit der Käuferschaft und persönliche Steuern können den Tarifeffekt überwiegen.
Effektive oder pauschalierte Anlagekosten
Für überbaute Grundstücke mit mehr als zehn vollendeten Besitzjahren sieht das Aargauer System eine pauschalierte Anlagekostenberechnung vor. Das amtliche Formular stellt pauschalierte und effektive Anlagekosten gegenüber. Welche Variante günstiger ist, hängt von Besitzesdauer, anrechenbarem Erlös und tatsächlichen Investitionen ab.
Der Launch-Rechner setzt die effektiven Werte an, weil er ohne weitere Prüfung nicht entscheiden soll, ob alle Voraussetzungen der Pauschalierung erfüllt sind. Wenn die Besitzesdauer über zehn Jahren liegt, behandeln Sie das Ergebnis als Vergleichsbasis. Öffnen Sie die Seite Anlagekosten, bilden Sie den effektiven Arbeitswert und rechnen Sie die amtliche Pauschale anhand des Formulars oder mit fachkundiger Hilfe gegen.
Ersatzbeschaffung im Aargauer Ablauf
Das amtliche Formular trennt Veräusserungserlös, Anlagekosten, Grundstückgewinn, früheren Aufschub und Ersatzbeschaffung. Diese Struktur übernimmt das Produkt: Der Hauptrechner zeigt die Steuer ohne Aufschub; die Ersatzbeschaffungs-Vorprüfung berechnet den möglicherweise sofort realisierten und aufgeschobenen Gewinnanteil.
Ein Beispiel aus dem Merkblatt verwendet einen Erlös von CHF 753’800, Anlagekosten von CHF 490’000 und damit einen Gewinn von CHF 263’800. Bei einer Ersatzinvestition von CHF 550’000 werden CHF 203’800 sofort realisiert und CHF 60’000 aufgeschoben. Die Steuer von fünf Prozent auf CHF 203’800 beträgt CHF 10’190. Diese Betragsbrücke ist im Ersatzmotor als Test enthalten; die rechtlichen Voraussetzungen bleiben dennoch separat.
Unterlagen und Zuständigkeit
Das aktuelle Formular 112.01 verlangt Angaben zu Verkauf, Erwerb, Besitzesdauer, Anlagekosten, Steuerberechnung und Ersatzbeschaffung. Reichen Sie nicht nur Summen ein. Kauf- und Verkaufsverträge, quittierte Rechnungen, Zahlungsbelege und eine detaillierte Aufstellung der Aufwendungen bilden das Dossier. Die Checkliste zur Steuererklärung ordnet diese Unterlagen in derselben Reihenfolge.
Die Gemeinde wirkt im Verfahren mit; aktuelle Formulare und Erläuterungen sind auf der offiziellen Aargauer Seite verlinkt. Prüfen Sie dort Version und Stand, bevor Sie ein älteres lokal gespeichertes Formular verwenden. Der Rechner nennt seinen Regelstand sichtbar und aktualisiert Datum oder Tarif nicht ohne Quellenprüfung.
Grenzen der Aargauer Schätzung
Nicht enthalten sind Verlustanrechnung, Geschäftsvermögen, komplexe unentgeltliche Erwerbe, Steuerübernahme durch die Käuferschaft und individuelle Anerkennung von Eigenleistungen. Ein nicht positiver Rohgewinn führt im Werkzeug zu null Steuer, erzeugt aber keine Aussage über einen verrechenbaren Verlust. Notieren Sie Abweichungen neben dem Ergebnis.
Wenn die Pauschalierung, ein früherer Aufschub oder eine unklare Besitzeskette den Betrag wesentlich verändern kann, sollte die Rückstellung nicht allein auf dem Standardrechner beruhen.
Häufige Fragen
Wie berechnet der Aargauer Rechner die Besitzesdauer?
Was passiert nach 25 Besitzjahren?
Berücksichtigt der Rechner pauschalierte Anlagekosten?
Wird Ersatzbeschaffung automatisch abgezogen?
Quellen und Prüfung
- Kanton Aargau, Kantonales Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau. Steuergesetz SAR 651.100, Paragraphen 95 bis 111, geprüft am 2026-08-24.
- Kanton Aargau. Steuergesetzverordnung SAR 651.111, Paragraphen 43 bis 48, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Merkblatt Grundstückgewinnsteuer, Fassung 1. Juli 2023, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.