
Grundstückgewinnsteuererklärung vorbereiten
Für die Grundstückgewinnsteuer-Erklärung benötigen Sie nicht nur Kauf- und Verkaufsvertrag, sondern eine prüfbare Kette aus Erwerb, Investitionen, Verkaufskosten, Besitzesdauer und allfälligen früheren Aufschüben. Die Checkliste ordnet das Dossier in derselben Reihenfolge wie die Berechnung.
Das Dossier folgt dem Berechnungsweg
Eine brauchbare Steuererklärung besteht nicht aus einer einzigen Summe. Die Behörde muss nachvollziehen können, wie Verkaufserlös, Anlagekosten, Besitzesdauer und allfällige Aufschübe zusammenhängen. Legen Sie deshalb zuerst eine Arbeitsmappe mit festen Kategorien an. Jedes Dokument erhält Datum, Aussteller, Betrag, Zahlungsnachweis und eine kurze Begründung für den Objektbezug.
Der Rechner hilft, die Beträge zu ordnen, ersetzt aber keinen Beleg. Exportieren oder kopieren Sie das Ergebnis mit Regelstand und Eingaben. Markieren Sie jeden Wert als belegt, abklärungsbedürftig oder nicht beansprucht. So ist später sichtbar, warum die eingereichte Steuererklärung von einer frühen Schätzung abweicht.
Erwerb und ursprüngliche Anlagekosten
Beginnen Sie mit Kaufvertrag, Grundbuchbeleg und Abrechnung des Erwerbs. Erfassen Sie den steuerlich massgebenden Erwerbspreis getrennt von Finanzierung, Mobiliar oder anderen Bestandteilen. Notariats-, Beurkundungs-, Grundbuch- und gegebenenfalls Handänderungskosten kommen in eine eigene Liste. Ob eine Position anrechenbar ist, hängt von Kanton und Sachverhalt ab.
Bei Erbschaft, Schenkung, Erbvorbezug oder einem früheren Steueraufschub genügt der heutige Verkehrswert häufig nicht als normale Erwerbsbasis. Suchen Sie frühere Verfügungen, Verträge und Unterlagen der Rechtsvorgänger. Eine lückenlose Besitzeskette ist dann wichtiger als eine scheinbar präzise Eingabe im Standardrechner.
Investitionen chronologisch aufbereiten
Ordnen Sie bauliche Massnahmen nach Jahr und Projekt. Zu jeder Rechnung gehören Zahlungsnachweis, Objektbezug und eine Beschreibung des Zustands vor und nach der Massnahme. Der steuerlich interessante Anteil ist die nachhaltige Wertvermehrung; laufender Unterhalt oder die Wiederherstellung des bisherigen Zustands ist davon abzugrenzen.
Bei einem gemischten Projekt sollten Sie nicht den ganzen Rechnungsbetrag ohne Erläuterung als wertvermehrend erfassen. Teilen Sie Material, Arbeit und Massnahmen anhand nachvollziehbarer Grundlagen auf und kennzeichnen Sie die Unsicherheit. Die Seite wertvermehrende Investitionen enthält eine Triage, die keine kantonale Anerkennung verspricht, aber die Belegprüfung strukturiert.
Verkaufserlös und unmittelbare Verkaufskosten
Der Verkaufsvertrag zeigt den vereinbarten Preis, doch für die Steuerberechnung können weitere Angaben entscheidend sein: mitverkauftes Mobiliar, übernommene Verpflichtungen, Eigentumsquote und unmittelbar verursachte Verkaufskosten. Legen Sie Maklervertrag, Provisionsrechnung, Inserate, Verkaufsdokumentation und relevante Beurkundungs- oder Rechtskosten bei.
Trennen Sie Kosten, die ohne den konkreten Verkauf nicht entstanden wären, von allgemeinen Eigentümer- oder Finanzierungskosten. Eine belegte Ausgabe ist noch nicht automatisch steuerlich abzugsfähig. Die Verkaufskosten-Arbeitshilfe erzeugt deshalb eine dokumentierte Arbeitssumme, keine amtliche Zusage.
So ist ein amtliches Formular aufgebaut
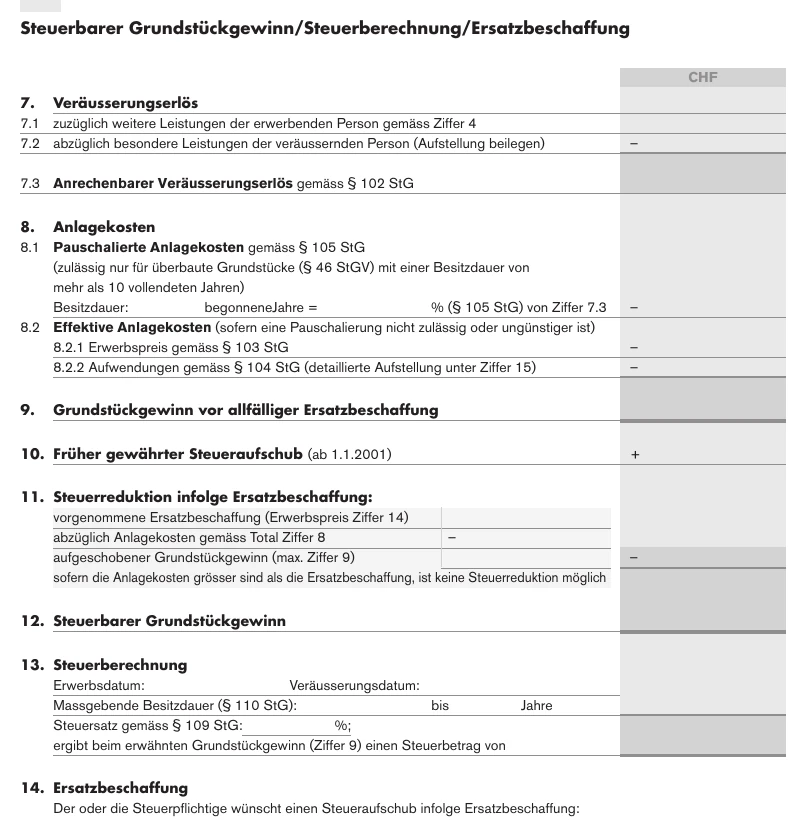
Der Ausschnitt dient als Orientierung, nicht als universelles Schweizer Formular. Zürich, Aargau und Bern führen Verfahren und Bezeichnungen unterschiedlich. Laden Sie das aktuelle Dokument immer von der offiziellen Kantonsseite und prüfen Sie Jahr, Versionsdatum und zuständige Einreichungsstelle. Ein lokal gespeichertes Vorjahresformular kann veraltete Hinweise enthalten.
Besitzesdauer und Eigentumsquote prüfen
Übernehmen Sie Erwerbs- und Verkaufsdatum nicht nur aus Erinnerung. Verwenden Sie die rechtlich massgebenden Unterlagen und prüfen Sie bei Grenzfällen die kantonale Definition. Ein einzelner Tag kann eine Tarifstufe oder einen Zuschlag verändern. Der Besitzesdauer-Vergleich zeigt diese Wirkung, entscheidet aber nicht, welches Datum im konkreten Verfahren gilt.
Bei Miteigentum müssen Erlös und Kosten grundsätzlich derselben Quote folgen. Wenn Investitionen von den Beteiligten unterschiedlich getragen wurden, ist eine mechanische Prozentteilung möglicherweise falsch. Legen Sie Vereinbarungen, Zahlungsströme und Eigentumsverhältnisse offen und lassen Sie Widersprüche vor Einreichung klären.
Aufschub und besondere Besitzesketten
Ein beantragter Aufschub gehört nicht als negative Kostenposition in die Tabelle. Berechnen Sie zuerst den Gewinn vor Aufschub. Dokumentieren Sie anschliessend Aufschubgrund, Ersatzobjekt, Reinvestition sowie sofort realisierten und übertragenen Anteil. Die Ersatzbeschaffungs-Vorprüfung unterstützt diese Aufteilung.
Bei einem früheren Aufschub muss auch die alte Verfügung ins Dossier. Dass beim damaligen Eigentumswechsel keine Steuer bezahlt wurde, bedeutet nicht, dass die frühere Wert- und Besitzeskette irrelevant ist. Dasselbe gilt für unentgeltliche Erwerbe und bestimmte Eigentumswechsel unter Ehegatten.
Abschlusskontrolle vor der Einreichung
Vergleichen Sie die Summen des Berechnungsblatts mit den Einzelbelegen. Prüfen Sie, ob jede Rechnung nur einmal enthalten ist, Gutschriften berücksichtigt sind und alle Beträge dieselbe Eigentumsquote verwenden. Halten Sie unklare Positionen in einer separaten Liste fest, statt sie stillschweigend zu verstecken.
Speichern Sie eine Kopie der eingereichten Version, der Anlagen und der Eingangsbestätigung. Wenn die Behörde Rückfragen stellt oder einzelne Kosten anders behandelt, aktualisieren Sie die Arbeitsrechnung und bewahren Sie die definitive Verfügung auf. Sie wird bei einem späteren Verkauf oder einer Ersatzbeschaffung Teil der nächsten Besitzeskette.
Übermitteln Sie Steuerunterlagen nicht an diese Website. Die Werkzeuge rechnen lokal im Browser; sie nehmen keine Formulare, Verträge oder personenbezogenen Belege entgegen.
Häufige Fragen
Reicht der Kaufvertrag als Nachweis der Anlagekosten?
Soll ich alle Renovationen einreichen?
Was mache ich bei fehlenden alten Belegen?
Wo reiche ich die Erklärung ein?
Quellen und Prüfung
- Schweizerische Eidgenossenschaft. Steuerharmonisierungsgesetz, Artikel 12, geprüft am 2026-08-24.
- Kanton Zürich, Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Merkblatt Grundstückgewinnsteuer, Fassung 1. Juli 2023, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinn – Wegleitung zur Steuererklärung, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.