
Verkaufskosten und Maklerprovision berücksichtigen
Verkaufskosten mindern den Grundstückgewinn nur, wenn sie unmittelbar mit der Veräusserung zusammenhängen, von der steuerpflichtigen Person getragen und belegt sind. Typische Arbeitspositionen sind Maklerprovision, Inserate und bestimmte Beurkundungs- oder Rechtskosten. Private Umzugs- und allgemeine Finanzierungskosten gehören nicht automatisch dazu.
Unmittelbarer Zusammenhang statt zeitlicher Nähe
Eine Ausgabe wird nicht allein deshalb zur Verkaufskostenposition, weil sie kurz vor dem Verkauf bezahlt wurde. Sie muss durch die Veräusserung veranlasst, dem konkreten Objekt zugeordnet und von der steuerpflichtigen Person getragen sein. Der Arbeitsrechner addiert Positionen, nimmt aber keine kantonale Anerkennungsprüfung vor.
Die klare Trennung zu Anlagekosten hilft: Eine wertvermehrende bauliche Massnahme verändert die Liegenschaft und gehört in die Besitzesdauer. Eine Maklerleistung vermittelt den Verkauf und entsteht im Veräusserungsprozess. Eine private Ausgabe nach dem Umzug erfüllt keines von beiden. Diese Kategorien sollten auch im Belegdossier getrennt bleiben.
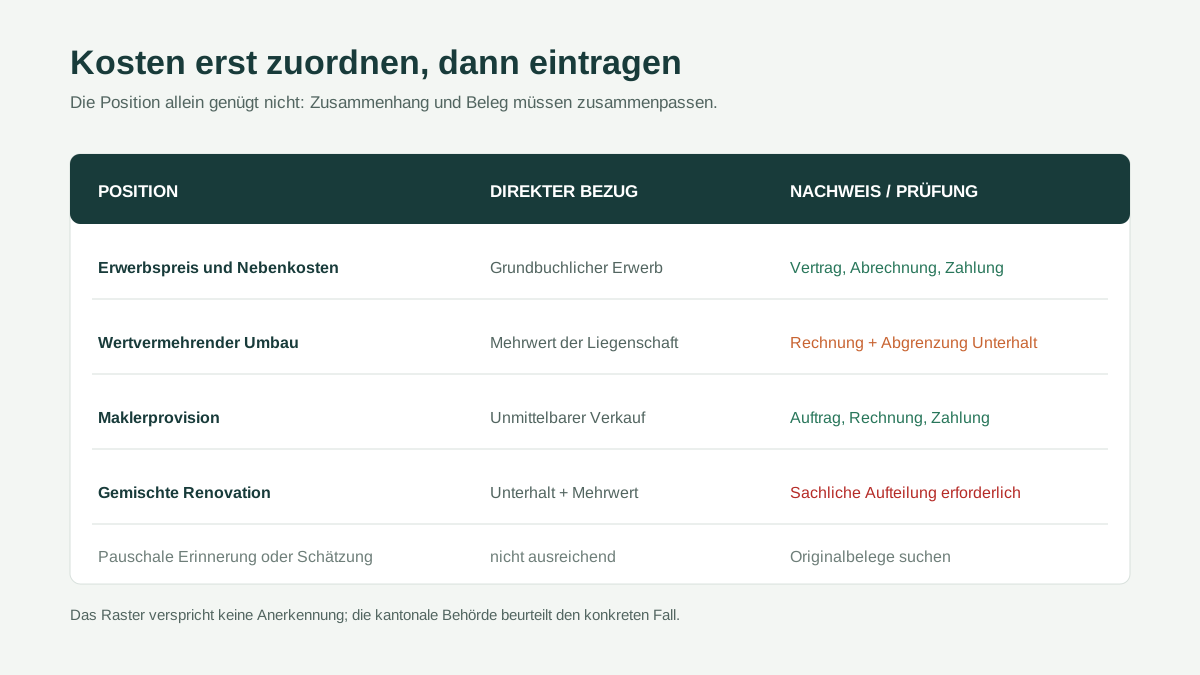
Maklerprovision nachvollziehbar belegen
Bewahren Sie Maklervertrag, Provisionsregel, Verkaufsabrechnung, Rechnung und Zahlungsnachweis auf. Stimmen Kaufpreis, Provisionsbasis und Prozentsatz überein? Wurde zusätzlich Mehrwertsteuer berechnet? Hat die verkaufende Person die Kosten tatsächlich getragen? Diese Fragen sollten sich aus dem Dossier beantworten lassen.
Bei erfolgsabhängiger Provision gehört auch der Zeitpunkt des Anspruchs zur Dokumentation. Zahlungen an nahestehende Personen oder Leistungen ohne marktübliche Vereinbarung benötigen besondere Erklärung. Der Rechner behandelt jeden eingegebenen Betrag gleich; die Behörde kann Art und Angemessenheit dennoch prüfen.
Inserate, Dokumentation und rechtliche Kosten
Kosten für Inserate, Verkaufsplattformen, professionelle Dokumentation oder unmittelbar benötigte Unterlagen können mit dem Verkauf zusammenhängen. Erfassen Sie nur den Teil, der dem konkreten Grundstück zugeordnet ist. Ein Jahresabo für mehrere Objekte oder allgemeine Bürokosten lässt sich nicht ohne Schlüssel vollständig einem Verkauf zuschlagen.
Beurkundungs- und Rechtskosten können je nach Leistung Erwerb, Verkauf, Finanzierung oder private Beratung betreffen. Bitten Sie um eine detaillierte Rechnung. Die Bezeichnung „Notar“ reicht nicht, um die steuerliche Kategorie festzulegen. Gleiches gilt für Vermessung, Schätzung und technische Berichte: Notieren Sie, warum die Leistung für den Verkauf erforderlich war.
Was nicht automatisch in die Summe gehört
Private Umzugskosten, Möbeleinlagerung, Reinigung der neuen Wohnung und persönliche Reisekosten sind keine typischen Grundstückgewinn-Verkaufskosten. Auch Hypothekartilgung reduziert zwar den ausgezahlten Cashflow, aber nicht den steuerbaren Grundstückgewinn wie ein Verkaufskostenbeleg. Trennen Sie deshalb „Nettoerlös nach Hypothek“ von „Gewinn nach steuerlichen Kosten“.
Eine Vorfälligkeitsentschädigung kann kantonal und nach Finanzierungskontext unterschiedlich behandelt werden. Der Arbeitsrechner hat dafür kein eigenes als sicher bezeichnetes Feld. Wenn der Betrag wesentlich ist, klären Sie die Behandlung separat und dokumentieren Sie Vertragsgrund, Berechnung und Zahlung.
Leistungen der Käuferschaft und Steuerübernahme
Der vertragliche Verkaufspreis ist nicht immer die einzige Gegenleistung. Übernimmt die Käuferschaft andere Verpflichtungen oder die Grundstückgewinnsteuer, kann sich die Berechnung verändern. Solche Konstellationen sind im Standardmotor ausdrücklich ausgeschlossen. Tragen Sie eine Steuerübernahme nicht als negative Verkaufskosten ein.
Prüfen Sie den Kaufvertrag auf Nebenleistungen, Renten, Sachleistungen oder Schuldübernahmen. Die Aargauer und Berner amtlichen Unterlagen fragen solche Punkte gesondert ab. Bei einer komplexen Gegenleistung ist eine individuelle Berechnung erforderlich, bevor eine Rückstellung festgelegt wird.
Belegdossier in vier Spalten
Führen Sie mindestens Datum, Leistung, Betrag und Belegnummer. Sinnvoll sind zusätzlich Auftraggeber, Objekt, Zahlungsdatum, Kostenkategorie, mögliche Erstattung und Bemerkung zur kantonalen Anerkennung. Die Summe im Werkzeug ist dann eine kontrollierbare Zwischensumme statt einer Schätzung aus dem Gedächtnis.
Verkaufskosten vor Übernahme prüfen
Summe in den Hauptrechner übertragen
Übernehmen Sie den geprüften Arbeitswert in das Feld „Unmittelbare Verkaufskosten“. Erwerbspreis, Erwerbsnebenkosten und Investitionen bleiben in ihren eigenen Feldern. Der Hauptrechner zeigt zusätzlich einen Verkaufserlös nach Verkaufskosten und Steuer; eine Hypothekenablösung ist darin nicht enthalten.
Wenn eine Position unsicher ist, rechnen Sie zwei Varianten und notieren Sie die Differenz. Danach bereiten Sie die Steuererklärung vor. Für frühere Investitionen wechseln Sie zu Anlagekosten und für einen möglichen Aufschub zur Ersatzbeschaffung.
Zeitpunkt, Quote und Mehrwertsteuer abstimmen
Kontrollieren Sie, ob eine Rechnung den Brutto- oder Nettobetrag ausweist und welcher Betrag tatsächlich von Ihnen getragen wurde. Rückvergütungen, Rabatte oder eine Beteiligung einer anderen Eigentümerin dürfen nicht gleichzeitig in der vollen Rechnungssumme und in einer späteren Korrektur erscheinen. Bei Miteigentum folgt die Kostenquote nicht zwingend automatisch der Grundbuchquote, wenn eine abweichende, belegte Kostentragung besteht.
Ordnen Sie auch Leistungen nach dem Verkauf ein. Eine Schlussrechnung kann später eintreffen und trotzdem unmittelbar durch den Verkauf verursacht sein; umgekehrt wird eine ältere Ausgabe nicht allein durch zeitliche Nähe zur Verkaufsvorbereitung abzugsfähig. Verknüpfen Sie Auftrag, Leistung, Rechnung und Zahlung. Falls der Betrag bei Einreichung noch nicht endgültig ist, markieren Sie ihn offen und prüfen Sie das kantonale Verfahren für nachgereichte Belege.
Verwenden Sie keine hohe ungesicherte Verkaufskostenposition, um eine gewünschte Steuerzahl zu erreichen. Kennzeichnen Sie offene Anerkennungsfragen sichtbar.
Häufige Fragen
Ist die Maklerprovision immer abzugsfähig?
Zählen Inserate und Verkaufsdokumentation?
Kann ich eine Hypothekarstrafe eintragen?
Wo trage ich Umzugskosten ein?
Quellen und Prüfung
- Kanton Zürich, Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Merkblatt Grundstückgewinnsteuer, Fassung 1. Juli 2023, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinn – Wegleitung zur Steuererklärung, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.