
Methodik, Quellen und Grenzen der Rechner
Immogewinnrechner trennt Gewinnbasis, Besitzesdauer, kantonalen Tarif und mögliche Aufschübe. Jede veröffentlichte Regel ist einer amtlichen Quelle und einem Gültigkeitsstand zugeordnet; Kontrollfälle testen die Rechenmotoren. Das Ergebnis bleibt eine dokumentierte Schätzung, weil die Anerkennung einzelner Kosten und Sonderfälle vom Verfahren abhängt.
Ziel und Grenzen der Berechnung
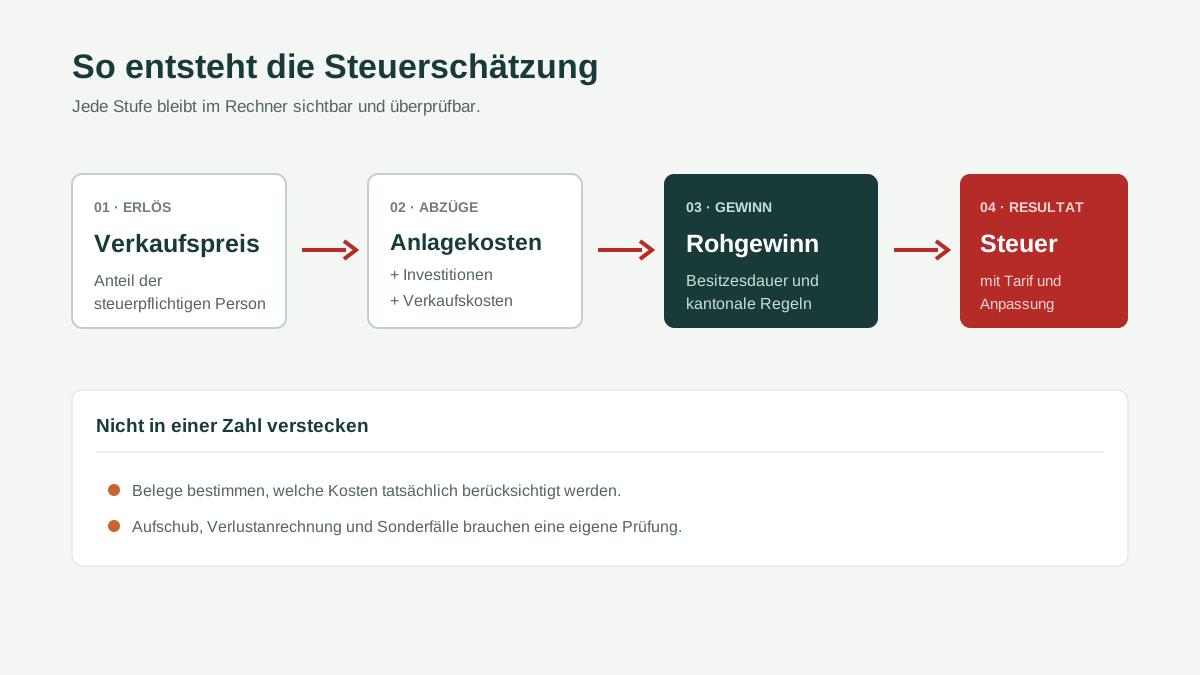
Der Rechner soll eine prüfbare Arbeitszahl liefern, keine scheinbar definitive Steuerverfügung. Dazu zerlegt er den Fall in vier Ebenen: wirtschaftlicher Rohgewinn, kantonal anrechenbare Anlagekosten, Besitzesdauer und Tarif sowie ein allfälliger Steueraufschub. Jeder Zwischenschritt bleibt im Ergebnis sichtbar, damit eine abweichende amtliche Beurteilung nicht in einer einzigen Endzahl verschwindet.
Unterstützt werden beim Start private Standardverkäufe in Zürich, Aargau und Bern. Nicht automatisch abgebildet sind Geschäftsvermögen, Verlustverrechnung, komplexe unentgeltliche Erwerbe, Steuerübernahme durch die Käuferschaft, gemischte Nutzung, mehrere Ersatzobjekte oder eine unvollständige Besitzeskette. Der Rechner zeigt solche Grenzen neben dem Ergebnis als Prüfpunkt.
Gemeinsame Gewinnbasis
Die Arbeitsformel lautet: anrechenbarer Verkaufserlös minus Erwerbspreis, Erwerbsnebenkosten, wertvermehrende Investitionen und unmittelbare Verkaufskosten. Anschliessend wird die Eigentumsquote angewendet. Optionale leere Felder zählen als null; negative Beträge und logisch unmögliche Datumsfolgen werden abgewiesen.
Die mathematische Summe sagt nicht, ob eine konkrete Rechnung steuerlich anerkannt wird. Deshalb verwenden die Kostentools Belegkategorien und keine automatische Rechtsklassifikation. Unterhalt, wertvermehrender Anteil, Finanzierung und Mobiliar müssen getrennt werden. Bei einem Rohgewinn von null oder weniger zeigt das Werkzeug null geschätzte Steuer, macht aber keine Aussage über die kantonale Behandlung eines Verlusts.
Zürich: progressiver Tarif und Zeitkorrektur
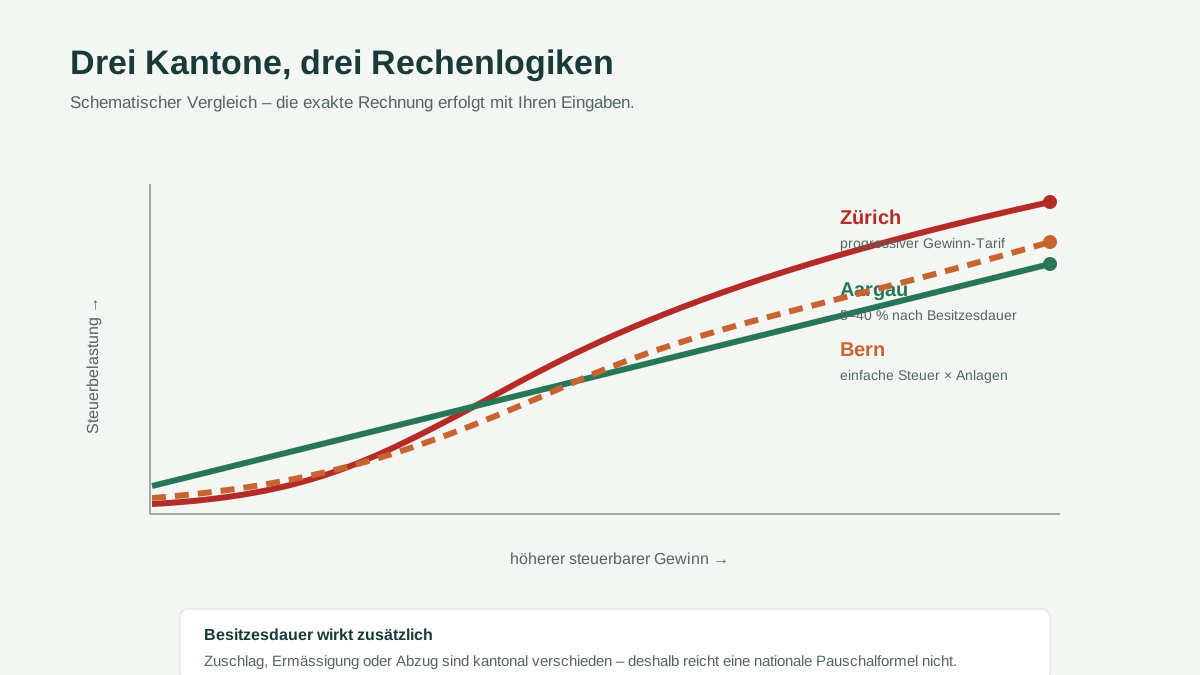
Für Zürich wird der einfache Grundtarif stufenweise auf den steuerbaren Gewinn angewendet. Gewinne unter CHF 5’000 führen im Standardfall zu keiner Steuer; ab CHF 5’000 beginnt die Berechnung mit dem amtlichen Sockel und den progressiven Stufen. Die Grenzwerte und Sätze sind im Motor einzeln hinterlegt und werden nicht aus einer geglätteten Näherungsformel geschätzt.
Nach der Grundsteuer folgt die Besitzesdauer. Bei weniger als einem Jahr erhöht sich die Steuer um 50 Prozent, bei weniger als zwei Jahren um 25 Prozent. Ab fünf vollen Jahren beginnt die Ermässigung; sie steigt über die Besitzesdauer bis zur maximalen Reduktion von 50 Prozent ab zwanzig Jahren. Datumsgrenzen werden anhand vollständiger Kalenderdaten geprüft.
Aargau: Satz direkt nach Besitzesdauer
Der Aargauer Motor wendet einen nach Besitzesdauer sinkenden Prozentsatz auf den positiven steuerbaren Gewinn an. Die Skala beginnt bis zum vollendeten ersten Jahr bei 40 Prozent, sinkt stufenweise und erreicht nach mehr als 25 Jahren 5 Prozent. Ein Verkauf genau an einer Jahresschwelle wird anhand der amtlichen Formulierung und vollständiger Datumswerte eingeordnet.
Der Motor nutzt die eingegebenen effektiven Anlagekosten. Eine mögliche Pauschalierung bei langem Besitz eines überbauten Grundstücks wird als Prüfhilfe genannt, aber nicht ohne zusätzliche Angaben automatisch gewählt. Als Kontrollfall dient unter anderem das amtliche Beispiel mit CHF 203’800 steuerbarem Gewinn und fünf Prozent Steuer, also CHF 10’190.
Bern: einfacher Steuerbetrag und Steueranlagen
Bern reduziert bei mindestens fünf vollen Besitzjahren den Rohgewinn um zwei Prozent pro vollem Jahr, höchstens um 70 Prozent. Der verbleibende Gewinn wird auf CHF 100 abgerundet und mit dem progressiven Tarif zum einfachen Steuerbetrag verarbeitet. Unterhalb des amtlichen Mindestgewinns bleibt der Standardbetrag null.
Anschliessend wird der einfache Betrag mit den Steueranlagen von Kanton, Gemeinde und gegebenenfalls Kirchgemeinde multipliziert. Die Gemeindewerte stammen aus der offiziellen Steueranlagen-Tabelle 2026 und wurden deterministisch in den Rechner übertragen. Die Auswahl umfasst alle 334 Einträge der amtlichen Tabelle. Kurzfristige Verkäufe erhalten den nach Besitzesdauer vorgesehenen Zuschlag, sofern kein nicht modellierter Ausnahmefall greift.
Ersatzbeschaffung separat behandeln
Die Ersatzbeschaffungs-Vorprüfung berechnet zuerst den Gewinn vor Aufschub. Sie vergleicht dann Nettoverkaufserlös und anrechenbare Reinvestition. Die nicht reinvestierte Differenz ist höchstens bis zur Gewinnhöhe sofort realisiert; der Rest wird als möglicherweise aufschiebbarer Anteil ausgewiesen. Selbstnutzung, Frist und kantonale Anerkennung sind keine mathematischen Felder und bleiben ausdrücklich ausserhalb der automatischen Entscheidung.
Diese Trennung verhindert zwei typische Fehler: den Aufschub als erfundene Kostenposition einzutragen oder eine Nullsteuer mit dem endgültigen Wegfall des Gewinns zu verwechseln. Ein aufgeschobener Betrag bleibt Teil der steuerlichen Kette des Ersatzobjekts.
Quellen, Versionen und Aktualisierung
Vorrang haben Bundesrecht sowie amtliche kantonale Gesetze, Steuerbücher, Wegleitungen, Formulare und Tariftabellen. Sekundärseiten werden nicht als Quelle für einen Rechenparameter verwendet. Jede Seite nennt die für ihren Inhalt verwendeten Quellen; externe Links öffnen die Originalstelle.
Der veröffentlichte Regelstand wird nur geändert, wenn die zugrunde liegenden Texte und Daten tatsächlich geprüft wurden. Ein neues Kalenderjahr allein erzeugt weder ein neues Aktualisierungsdatum noch einen neuen Inhalt. Bei einer materiellen Änderung werden Formel, Erläuterung, Quellenverweis und Kontrollfälle gemeinsam angepasst.
Kontrollfälle und technische Prüfungen
Automatisierte Tests prüfen Zürichs Tarifgrenzen, den Aargauer Langzeitfall und mehrere Berner einfache Steuerbeträge. Für Ersatzbeschaffung ist der amtliche Aargauer Betragsfall mit Gewinn, sofort realisiertem Anteil und Aufschub hinterlegt. Zusätzlich werden Datumsreihenfolge, negative Eingaben, Eigentumsquote und Gemeindewahl validiert.
Vor einer Ausgabe werden alle Seiten gebaut, interne Links und strukturierte Daten geprüft und die Werkzeuge in Desktop- und Mobilansicht bedient. Zum mobilen QA gehören ausgefüllte Währungsfelder, damit Präfix und Eingabewert nicht nur im leeren Zustand kontrolliert werden. Visuelle Tests ergänzen die Formeltests, ersetzen sie aber nicht.
Datenschutz und Ergebnisnutzung
Die Berechnung läuft im Browser. Beträge, Daten und Eigentumsquote werden nicht an einen Rechendienst übertragen und nicht in einem Nutzerkonto gespeichert. Eine optionale Checkliste kann ihren Status lokal auf dem Gerät behalten; sie enthält keine Dokumente. Für Reichweitenmessung und Werbung gelten die Angaben in Datenschutz und Cookies.
Verwenden Sie das Ergebnis als dokumentierte Rückstellung oder Gesprächsgrundlage. Für eine Einreichung übertragen Sie nur geprüfte Werte in das aktuelle amtliche Formular. Bei hohem Betrag, unklarer Besitzeskette, Aufschub oder gemischter Nutzung ist eine individuelle fachliche Prüfung angemessen.
Immogewinnrechner ist ein unabhängiges Informationsangebot und keine Steuerbehörde. Die definitive Grundstückgewinnsteuer entsteht ausschliesslich aus dem zuständigen Verfahren und der amtlichen Verfügung.
Häufige Fragen
Woher stammen die Formeln des Rechners?
Werden Eingaben an einen Server gesendet?
Warum kann die definitive Steuer abweichen?
Wie werden Änderungen veröffentlicht?
Quellen und Prüfung
- Schweizerische Eidgenossenschaft. Steuerharmonisierungsgesetz, Artikel 12, geprüft am 2026-08-24.
- Eidgenössische Steuerverwaltung ESTV. Grundstückgewinnsteuer – Steuermäppchen, geprüft am 2026-08-24.
- Kanton Zürich, Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Zürich, Steueramt. ZStB 225.1 – Tarif für Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Merkblatt Grundstückgewinnsteuer, Fassung 1. Juli 2023, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinnsteuer berechnen, geprüft am 2026-08-24.
- Kanton Bern. Steuergesetz BSG 661.11, Artikel 126 bis 148, geprüft am 2026-08-24.
- Finanzverwaltung des Kantons Bern. Steueranlagen und Liegenschaftssteuersätze der Gemeinden 2026, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.