
Grundstückgewinnsteuer berechnen: Rechner für die Schweiz
Die Grundstückgewinnsteuer entsteht nicht auf dem Verkaufspreis, sondern auf dem nachweisbaren Gewinn. Ziehen Sie Erwerbspreis, zulässige Erwerbsnebenkosten, wertvermehrende Investitionen und unmittelbare Verkaufskosten ab. Danach wendet der Rechner die Regeln von Zürich, Aargau oder Bern sowie die Besitzesdauer an. Das Ergebnis ist eine nachvollziehbare Schätzung, keine Veranlagung.
Was der Rechner tatsächlich berechnet
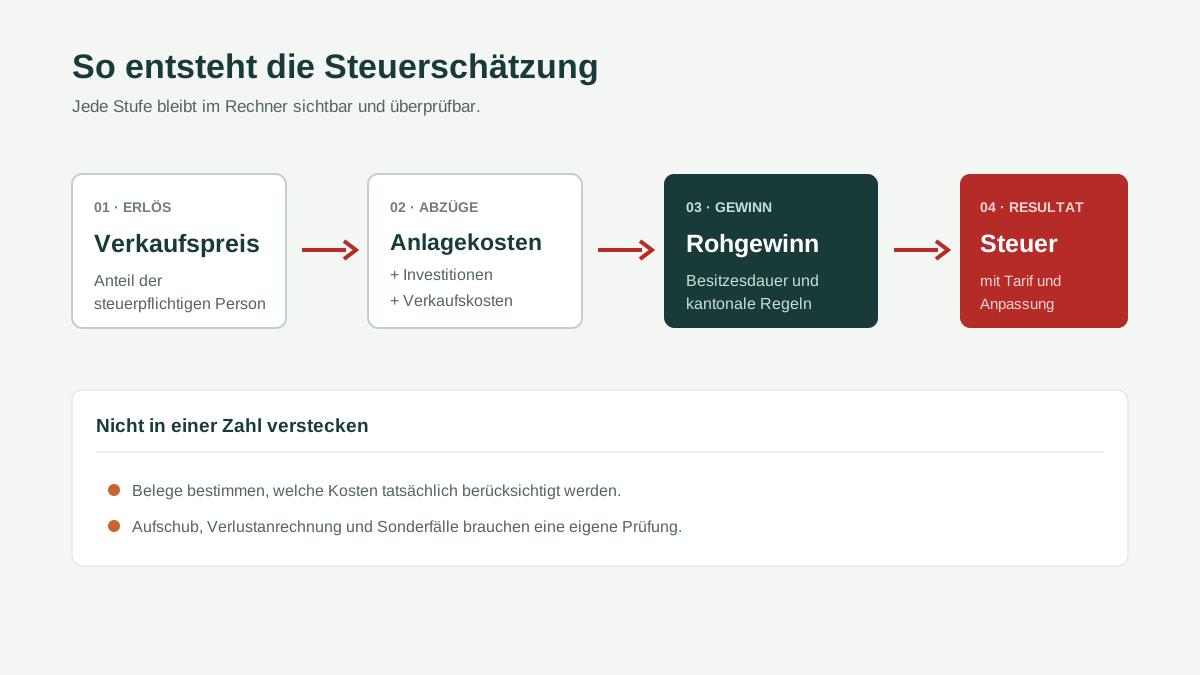
Der Ausgangspunkt ist der Rohgewinn. Vereinfacht entspricht er dem Verkaufspreis abzüglich Erwerbspreis, Erwerbsnebenkosten, wertvermehrender Investitionen und unmittelbar durch den Verkauf verursachter Kosten. Bei Miteigentum wird der so ermittelte Betrag mit Ihrem Anteil multipliziert. Ein positiver Rohgewinn ist aber noch nicht in jedem Kanton der endgültige steuerbare Gewinn: Bern zieht bei einer Besitzesdauer von mindestens fünf Jahren einen prozentualen Besitzesdauerabzug vom Rohgewinn ab. Zürich und Aargau entlasten lange Haltedauern über ihre Tariflogik.
Der Rechner verwendet Grundbuchdaten als zeitliche Näherung: Erwerbs- und Verkaufsdatum bestimmen volle Jahre sowie die Grenzen für Kurzbesitzzuschläge. Er rundet keine fehlenden Belege hoch und nimmt nicht automatisch an, dass eine Renovation wertvermehrend war. Leere optionale Kostenfelder zählen als null. Dadurch bleibt sichtbar, welche Zahl aus einer Eingabe stammt und welche aus einer kantonalen Regel.
Warum es keinen verlässlichen Einheitsrechner für die ganze Schweiz gibt
Der Bund setzt mit Artikel 12 des Steuerharmonisierungsgesetzes einen Rahmen, doch die Kantone gestalten Berechnung und Vollzug unterschiedlich. Für eine Liegenschaft im Kanton Zürich wird die Steuer von der zuständigen Gemeinde veranlagt. Der Tarif steigt progressiv mit dem Gewinn; bei sehr kurzer Besitzesdauer erhöht sich die Steuer, bei längerer Besitzesdauer sinkt sie stufenweise.
Im Aargau ist der steuerbare Gewinn mit einem Satz verknüpft, der mit zunehmender Besitzesdauer von 40 auf 5 Prozent sinkt. Bei längerer Dauer kann zudem ein Vergleich zwischen effektiven und pauschalierten Anlagekosten relevant werden. Der Launch-Rechner verwendet die eingetragenen effektiven Kosten und weist auf die Pauschalvariante als Prüfpunkt hin, statt ohne ausreichende Angaben eine scheinbar günstigere Zahl zu wählen.
Bern berechnet zunächst einen Rohgewinn, berücksichtigt ab fünf Jahren den Besitzesdauerabzug und ermittelt daraus eine progressive einfache Steuer. Diese wird mit der Kantonsanlage, der Gemeindeanlage und gegebenenfalls der Kirchensteueranlage multipliziert. Deshalb enthält der Berner Modus die 334 Gemeinden der amtlichen Tabelle 2026. Eine nationale Durchschnittsannahme würde gerade den klicknotwendigen Teil der Aufgabe verbergen.
Welche Eingaben die Schätzung belastbarer machen
Verwenden Sie den im öffentlich beurkundeten Vertrag genannten Verkaufspreis und prüfen Sie, ob weitere Leistungen vereinbart wurden. Beim Erwerbspreis zählt nicht eine heutige Marktwertschätzung, sondern die für den steuerlichen Erwerb massgebende Grundlage. Erwerbsnebenkosten, Maklerprovision und Investitionen gehören in getrennte Felder, damit sie später mit Rechnungen und Zahlungsnachweisen abgeglichen werden können.
Bei Umbauten ist die wichtigste Frage nicht, ob die Ausgabe hoch war, sondern welcher Anteil den Wert dauerhaft vermehrt hat. Reiner Unterhalt wird anders behandelt; gemischte Rechnungen benötigen eine sachliche Aufteilung. Nutzen Sie dafür den Arbeitsrechner für Anlagekosten und die Abgrenzung zu wertvermehrenden Investitionen. Unmittelbare Verkaufskosten lassen sich separat unter Verkaufskosten zusammenstellen.
Vom Ergebnis zur Entscheidung
Die grosse Ergebniszahl ist nur der erste Kontrollpunkt. Prüfen Sie darunter den Rohgewinn, den steuerbaren Gewinn, die ausgewiesene Besitzesdauer und die angewandte Tariflogik. Wenn ein Wert unerwartet ist, ändern Sie nicht mehrere Eingaben gleichzeitig. Kontrollieren Sie zuerst Datum und Kanton, danach Erwerbspreis und Kostenpositionen und zuletzt den Eigentumsanteil.
Für eine Terminfrage können Sie zwei Verkaufsdaten im Besitzesdauer-Vergleich gegenüberstellen. Das ist keine Empfehlung, einen Verkauf aufzuschieben: Marktpreis, Hypothek, Liquiditätsbedarf und weitere Steuern fehlen. Der Vergleich zeigt nur, wie stark die dokumentierte kantonale Regel auf das Datum reagiert.
Wenn Sie eine neue selbstgenutzte Wohnliegenschaft erwerben, öffnen Sie vor der definitiven Steuerplanung die Vorprüfung zur Ersatzbeschaffung. Eine hohe Reinvestition allein reicht nicht; Selbstnutzung, Frist, Ersatzobjekt und kantonale Praxis müssen passen. Erbschaft, Schenkung und andere Aufschubgründe gehören in die Übersicht zum Steueraufschub.
Grenzen, die der Rechner nicht versteckt
Nicht berechnet werden die Anrechnung früherer Grundstückverluste, eine Steuerübernahme durch die Käuferschaft, ein Verkauf mit direkter Aufteilung auf mehrere Berner Gemeinden, komplexe unentgeltliche Erwerbe und Geschäftsvermögen. Auch ein früher gewährter Steueraufschub kann die heutige Gewinnbasis verändern. Bei einem nicht positiven Rohgewinn zeigt das Werkzeug null Steuer, behauptet aber keine verrechenbare Verlustposition.
Speichern oder notieren Sie nach einer brauchbaren Schätzung Eingaben, Regelstand und offene Punkte. Bereiten Sie anschliessend die Grundstückgewinnsteuererklärung mit Originalbelegen vor. Die amtliche Berechnung bleibt massgebend; der Mehrwert dieses Produkts liegt darin, dass Sie dorthin nicht mit einer unkommentierten Zahl, sondern mit einer prüfbaren Rechenkette gehen.
Die Rechner sind ein unabhängiges Informationsangebot und keine Steuerberatung. Verwenden Sie die Schätzung nicht als alleinige Grundlage für Kaufpreis, Finanzierung, Rückstellung oder Vertragsklauseln.
Häufige Fragen
Ist die berechnete Grundstückgewinnsteuer verbindlich?
Werden die eingegebenen Immobilien- und Finanzdaten gespeichert?
Warum unterscheiden sich Zürich, Aargau und Bern so stark?
Was muss ich vor einer verbindlichen Entscheidung prüfen?
Quellen und Prüfung
- Schweizerische Eidgenossenschaft. Steuerharmonisierungsgesetz, Artikel 12, geprüft am 2026-08-24.
- Eidgenössische Steuerverwaltung ESTV. Grundstückgewinnsteuer – Steuermäppchen, geprüft am 2026-08-24.
- Kanton Zürich, Steueramt. ZStB 225.1 – Tarif für Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Bern. Steuergesetz BSG 661.11, Artikel 126 bis 148, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.