
Grundstückgewinnsteuer Bern berechnen
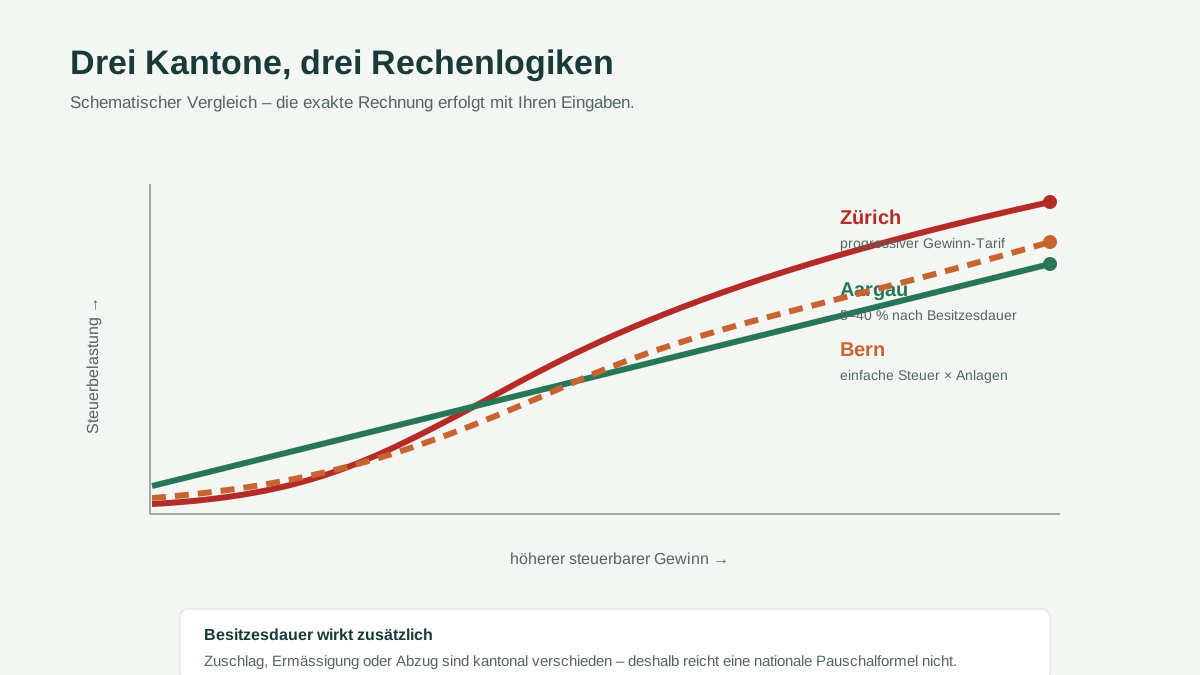
Bern berechnet den Grundstückgewinn in mehreren Stufen. Ab fünf vollen Jahren wird der Rohgewinn um zwei Prozent pro vollem Jahr, höchstens 70 Prozent, reduziert. Danach entsteht eine progressive einfache Steuer. Diese wird mit der Kantonsanlage 2026 von 2.975, der Gemeindeanlage und gegebenenfalls der Kirchensteueranlage multipliziert.
Berner Rechnung in vier Stufen
Zuerst wird der Rohgewinn aus Verkaufserlös abzüglich Anlagekosten und unmittelbarer Verkaufskosten ermittelt. Danach folgt bei genügend langer Besitzesdauer ein Abzug vom Rohgewinn. Der verbleibende steuerbare Gewinn wird über die progressive einfache Steuer berechnet. Erst im vierten Schritt werden Kantons-, Gemeinde- und gegebenenfalls Kirchensteueranlage angewendet.
Diese Reihenfolge erklärt, warum ein Berner Resultat nicht mit „Gewinn mal Gemeindesatz“ reproduziert werden kann. Gemeindeanlagen sind Multiplikatoren der einfachen Steuer, keine direkten Prozentsätze des Grundstückgewinns. Der Rechner zeigt deshalb sowohl steuerbaren Gewinn als auch Gesamtanlage und Steuerbetrag.
Besitzesdauerabzug und Abrundung
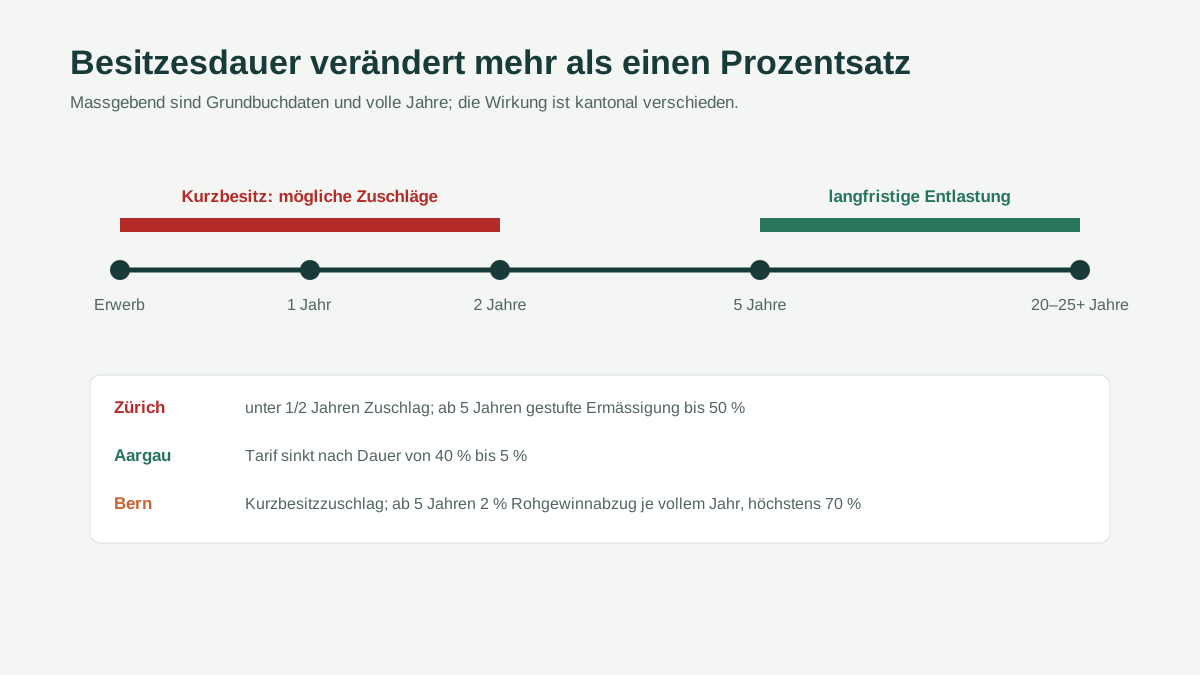
Wer das Grundstück mindestens fünf Jahre besessen hat, erhält nach der Berner Wegleitung einen Abzug von zwei Prozent des Rohgewinns für jedes volle Jahr seit dem Erwerb. Der Abzug ist auf 70 Prozent begrenzt. Bei fünf Jahren sind es 10 Prozent, bei zehn Jahren 20 Prozent und ab 35 Jahren höchstens 70 Prozent. Massgebend sind die Grundbucheinträge; nur volle Jahre werden berücksichtigt.
Nach dem Besitzesdauerabzug und einer allfälligen Verlustanrechnung entsteht der steuerbare Grundstückgewinn. Der Online-Rechner bildet keine Verluste ab und rundet Restbeträge unter CHF 100 ab. Gewinne unter CHF 5’300 führen nach der aktuellen Tabelle zu keiner einfachen Steuer. Eine Erbschaft oder Schenkung kann die anrechenbare Besitzesdauer der Rechtsvorgänger beeinflussen und wird nicht automatisch modelliert.
Progressive einfache Steuer
Die amtliche Wegleitung enthält Kontrollwerte für Verkäufe mit Grundbucheintrag ab 2024. Bei einem steuerbaren Gewinn von CHF 5’300 beträgt die einfache Steuer CHF 100.30, bei CHF 10’000 CHF 287.05, bei CHF 27’200 CHF 1’101.35, bei CHF 54’000 CHF 2’819.25 und bei CHF 134’400 CHF 8’656.30. Für CHF 275’000 nennt das Beispiel CHF 19’637.15.
Der Motor berechnet die Stufen in Hundert-Franken-Schritten und rundet auf fünf Rappen. Diese amtlichen Werte sind als Tests hinterlegt. Erst anschliessend wird die einfache Steuer mit den Anlagen multipliziert. Dadurch bleiben spätere Änderungen an einer Gemeindeanlage von der Tarifformel getrennt.
Kantons-, Gemeinde- und Kirchensteueranlage 2026
Die Kantonsanlage für natürliche Personen beträgt 2026 nach der offiziellen Berner Übersicht 2.975. Die Gemeinde Bern verwendet 1.54, Biel/Bienne 1.63, Köniz 1.58 und Thun 1.66. Der Rechner beschränkt sich jedoch nicht auf diese Beispiele: Er enthält alle 334 Gemeinden, die aus der amtlichen PDF-Tabelle 2026 extrahiert und gegen bekannte Werte geprüft wurden.
Wenn eine steuerpflichtige Person einer Kirche angehört, kommt die entsprechende gemeindespezifische Kirchensteueranlage hinzu. Für Bern sind 2026 beispielsweise 0.1840 evangelisch-reformiert, 0.1900 römisch-katholisch und 0.2760 christkatholisch ausgewiesen. Ohne steuerpflichtige Kirchenzugehörigkeit bleibt der Kirchenfaktor null. Die Auswahl ist eine Eingabe und keine aus dem Wohnort abgeleitete Vermutung.
Zuschlag bei kurzer Besitzesdauer
Bei weniger als einem Jahr erhöht sich der Steuerbetrag im Standardfall um 70 Prozent, von einem bis weniger als zwei Jahren um 50 Prozent, von zwei bis weniger als drei um 35 Prozent, von drei bis weniger als vier um 20 Prozent und von vier bis weniger als fünf um 10 Prozent. Die Wegleitung nennt Ausnahmen, etwa bestimmte erzwungene Verkäufe oder fehlende spekulative Absicht.
Der Rechner wendet den Standardzuschlag an und weist auf mögliche Ausnahmen hin. Er entscheidet nicht, ob ein Ausnahmegesuch erfolgreich ist. Wenn ein solcher Grund vorliegt, dokumentieren Sie Umstände und Nachweise und verwenden Sie die Onlinezahl als obere Standardrechnung, nicht als definitiven Bescheid.
Ein Ergebnis richtig lesen
Kontrollieren Sie zuerst Rohgewinn und Besitzesdauerabzug. Danach prüfen Sie die Gemeinde und eine allfällige Kirchenzugehörigkeit. Eine unerwartet hohe Steuer kann aus einem fehlenden Kostenbeleg, einem Kurzbesitzzuschlag oder einer falschen Gemeindeauswahl stammen. Ändern Sie diese Punkte einzeln, damit die Auswirkung nachvollziehbar bleibt.
Der amtliche Berner Rechner nennt Grenzen: Steuerübernahme durch die Käuferschaft, direkte Aufteilung auf mehrere Gemeinden und Verlustanrechnung werden dort nicht als einfacher Standardfall behandelt. Unser Werkzeug übernimmt diese Ausschlüsse sichtbar. Bei solchen Konstellationen sollten Sie die Steuererklärung vorbereiten und den Fall mit der Steuerverwaltung oder einer fachkundigen Person klären.
Von der Schätzung zum Dossier
Sammeln Sie Kauf- und Verkaufsvertrag, detaillierte Anlagekosten, Zahlungsbelege, Grundbuchdaten und Unterlagen zu früheren Aufschüben. Nutzen Sie die Anlagekosten-Seite für die Gewinnbasis und den Besitzesdauer-Vergleich nur für den reinen Termineffekt. Eine geplante Ersatzbeschaffung gehört in die separate Vorprüfung.
Die Gemeinde- und Kirchenanlagen sind mit Stand 2026 eingebunden. Prüfen Sie bei einem Verkauf mit späterem Grundbucheintrag den dann gültigen Regel- und Anlagenstand.
Häufige Fragen
Warum muss ich im Berner Rechner die Gemeinde wählen?
Muss ich eine Kirche auswählen?
Wie wirkt eine Besitzesdauer von zehn Jahren?
Welche Fälle bildet der Rechner nicht ab?
Quellen und Prüfung
- Steuerverwaltung des Kantons Bern. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinnsteuer berechnen, geprüft am 2026-08-24.
- Kanton Bern. Steuergesetz BSG 661.11, Artikel 126 bis 148, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinn – Wegleitung zur Steuererklärung, geprüft am 2026-08-24.
- Finanzverwaltung des Kantons Bern. Steueranlagen und Liegenschaftssteuersätze der Gemeinden 2026, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.