
Grundstückgewinnsteuer Zürich berechnen
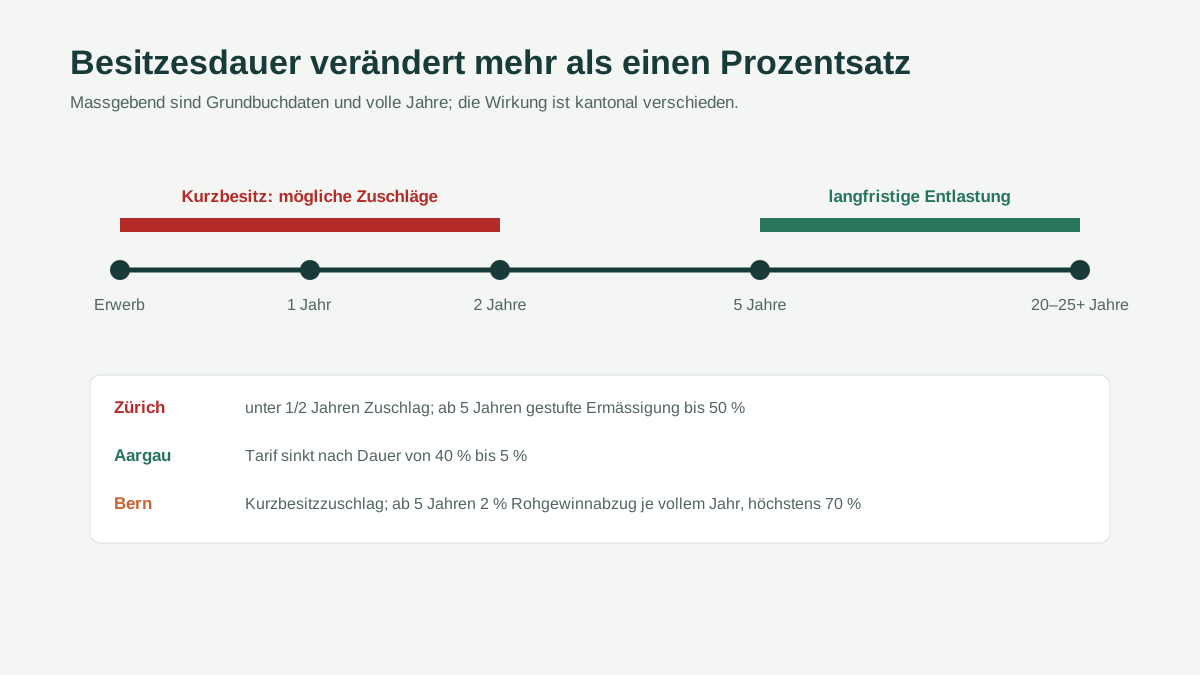
Im Kanton Zürich wird der steuerbare Grundstückgewinn progressiv belastet. Gewinne unter CHF 5’000 bleiben nach dem dokumentierten Tarif steuerfrei; ab CHF 5’000 beginnt die einfache Tarifberechnung. Bei weniger als einem beziehungsweise zwei Jahren Besitz wird die Steuer erhöht, ab fünf vollen Jahren stufenweise bis höchstens 50 Prozent ermässigt.
Zürcher Gewinn und Tarif Schritt für Schritt
Der Zürcher Rechner beginnt mit dem Verkaufspreis und zieht Erwerbspreis, belegbare Erwerbsnebenkosten, wertvermehrende Investitionen und unmittelbare Verkaufskosten ab. Bei einem Eigentumsanteil unter 100 Prozent wird nur der entsprechende Anteil am resultierenden Rohgewinn verwendet. Das ist bewusst eine transparente Arbeitsrechnung: Sie sehen sofort, ob eine hohe oder niedrige Schätzung aus dem Tarif oder aus Ihren Kostenangaben stammt.
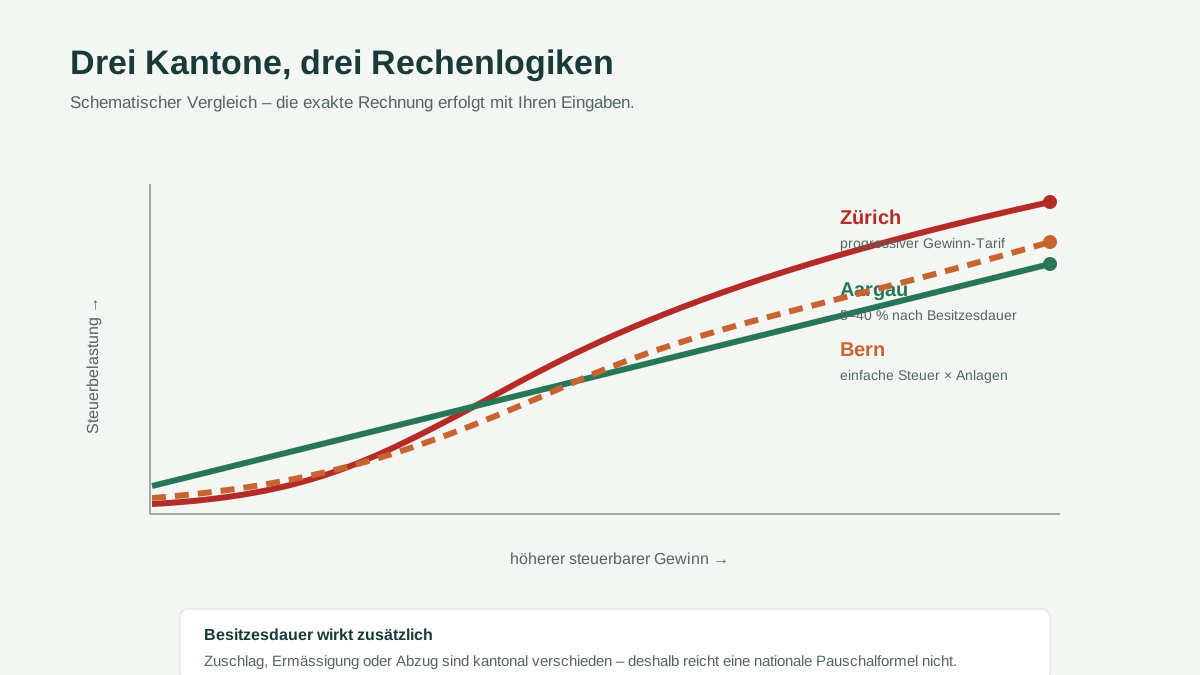
Der im Zürcher Steuerbuch dokumentierte Tarif ist progressiv. Für Gewinne unter CHF 5’000 ergibt sich keine Steuer. Ab CHF 5’000 werden die ersten CHF 4’000 mit 10 Prozent, die nächsten CHF 6’000 mit 15 Prozent, die nächsten CHF 8’000 mit 20 Prozent, die nächsten CHF 12’000 mit 25 Prozent, die nächsten CHF 20’000 mit 30 Prozent und die nächsten CHF 50’000 mit 35 Prozent berechnet. Der Teil über CHF 100’000 wird mit 40 Prozent belastet. Diese Stufen werden nacheinander angewendet; es ist falsch, den gesamten Gewinn einfach mit dem höchsten erreichten Satz zu multiplizieren.
Amtliche Kontrollwerte machen die Formel prüfbar: Bei CHF 5’000 beträgt die tarifmässige Steuer CHF 550, bei CHF 10’000 CHF 1’300, bei CHF 20’000 CHF 3’400, bei CHF 50’000 CHF 11’900 und bei CHF 100’000 CHF 29’400. Der Motor enthält diese Fälle als Tests. Erst danach folgt die Anpassung für die Besitzesdauer.
Zuschlag und Ermässigung nach Besitzesdauer
Liegt zwischen Erwerb und Verkauf weniger als ein Jahr, erhöht der Standardtarif die Steuer um 50 Prozent. Bei weniger als zwei Jahren beträgt der Zuschlag 25 Prozent. Ab fünf vollen Jahren setzt die Ermässigung ein: 5 Prozent nach fünf Jahren, 8 Prozent nach sechs, danach jeweils drei weitere Prozentpunkte pro vollem Jahr. Nach 19 Jahren sind 47 Prozent erreicht, ab 20 Jahren 50 Prozent.
Ein Beispiel zeigt die Reihenfolge. Ein Rohgewinn von CHF 150’000 führt vor Besitzesdaueranpassung zu CHF 49’400 Steuer. Bei mindestens 20 vollen Jahren reduziert die 50-prozentige Ermässigung diesen Betrag auf CHF 24’700. Bei einem Verkauf nach weniger als einem Jahr würde der 50-prozentige Zuschlag dagegen CHF 74’100 ergeben. Nicht der Gewinn, sondern die tarifmässige Steuer wird angepasst.
Massgebend sind die rechtlich relevanten Erwerbs- und Verkaufsdaten, typischerweise die Grundbucheinträge. Der Online-Rechner ermittelt volle Jahre aus den eingegebenen Daten. Bei Erbschaft, Schenkung, früherem Aufschub oder einer anderen unentgeltlichen Handänderung kann die anrechenbare Besitzesdauer anders beginnen; solche Fälle dürfen nicht durch ein beliebiges historisches Datum passend gemacht werden.
Welche Kosten den Zürcher Rohgewinn verändern können
Der Erwerbspreis ist die steuerliche Ausgangsbasis des früheren Erwerbs. Dazu können nachweisbare Nebenkosten und wertvermehrende Aufwendungen kommen. Eine neue Küche, ein Ausbau oder energetische Massnahmen sind nicht allein wegen ihrer Bezeichnung vollständig wertvermehrend. Wurde zugleich abgenutzte Substanz ersetzt, muss ein Unterhaltsanteil ausgeschieden werden. Die Seite zu wertvermehrenden Investitionen hilft, Rechnung, Massnahme und Abgrenzung getrennt vorzubereiten.
Unmittelbar mit dem Verkauf verbundene Kosten, beispielsweise eine belegte Maklerprovision, können den Gewinn ebenfalls mindern. Private Umzugskosten, Finanzierungsentscheidungen oder eine pauschale Erinnerung an frühere Arbeiten werden nicht automatisch zu abzugsfähigen Verkaufskosten. Erfassen Sie Positionen im Anlagekosten-Rechner beziehungsweise in der Verkaufskosten-Summe und bewahren Sie Originalbelege und Zahlungen zusammen auf.
Zuständige Gemeinde und Verfahren
Im Kanton Zürich erheben die politischen Gemeinden die Grundstückgewinnsteuer. Der Rechner verwendet die kantonale Tariflogik und ersetzt weder die Steuererklärung noch die Prüfung durch die zuständige Gemeinde. Welches Formular, welche Einreichungsfrist und welche zusätzlichen Unterlagen gelten, muss für die Lagegemeinde des Grundstücks kontrolliert werden. Die kantonale Übersichtsseite verlinkt die einschlägigen Informationen und Steuerbuchhinweise.
Eine Schätzung ist für die Liquiditätsplanung besonders dann zu vorsichtig zu behandeln, wenn Kostenbelege fehlen, der Vertrag zusätzliche Leistungen enthält oder die Käuferschaft eine Steuer übernimmt. Auch Verlustanrechnung und Geschäftsvermögen sind nicht Teil des Standardmotors. Notieren Sie diese Abweichungen neben dem Ergebnis, statt sie in einem Kostenfeld zu verstecken.
Ersatzbeschaffung nicht in den Tarif hineinrechnen
Beim Verkauf einer dauernd und ausschliesslich selbstgenutzten Wohnliegenschaft kann der Erwerb einer ebenfalls selbstgenutzten Ersatzliegenschaft zu einem Steueraufschub führen. Ein Aufschub bedeutet nicht, dass der Gewinn verschwindet; er wird ganz oder teilweise auf das Ersatzobjekt übertragen. Höhe der Reinvestition, Selbstnutzung und zeitlicher Zusammenhang sind entscheidend.
Nutzen Sie deshalb zunächst die Vorprüfung zur Ersatzbeschaffung und lesen Sie danach den Zürcher Steuerbuchhinweis 216.3. Der Hauptrechner zeigt die Steuer ohne Aufschub. Diese Trennung verhindert, dass eine noch ungeklärte Absicht zum Hauskauf bereits als sichere Steuerersparnis erscheint.
Bei Vertragsgestaltung, hoher Rückstellung oder unklarer Besitzeskette sollten Sie die Zürcher Gemeinde oder eine fachkundige Steuerberatung einbeziehen. Die Online-Schätzung bildet nur den dokumentierten Standardfall ab.
Häufige Fragen
Ist der Tarif in allen Zürcher Gemeinden gleich?
Wie hoch ist die Ermässigung nach 20 Jahren?
Zählt eine normale Renovation als Anlagekosten?
Kann Ersatzbeschaffung die Steuer vollständig aufschieben?
Quellen und Prüfung
- Kanton Zürich, Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Zürich, Steueramt. ZStB 225.1 – Tarif für Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Zürich, Finanzdirektion. ZStB 216.3 – Steueraufschub bei Ersatzbeschaffung, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.