
Anlagekosten bei der Grundstückgewinnsteuer
Anlagekosten sind nicht einfach alle Ausgaben für eine Liegenschaft. Für die Arbeitsrechnung werden Erwerbspreis, belegbare Erwerbsnebenkosten und wertvermehrende Aufwendungen getrennt gesammelt. Ob eine Position endgültig anerkannt wird, hängt von Kanton, Art der Ausgabe, früherer steuerlicher Behandlung und Nachweis ab.
Der Unterschied zwischen Ausgabe und Anlagekosten
Eine Rechnung im Zusammenhang mit dem Haus ist noch keine steuerlich anrechenbare Anlagekost. Entscheidend sind der Bezug zur Liegenschaft, die Art der Massnahme, der Zeitpunkt, die Person, welche die Ausgabe getragen hat, und die vorhandenen Nachweise. Der Arbeitsrechner addiert deshalb nur Positionen. Er entscheidet nicht, ob eine Behörde sie anerkennen muss.
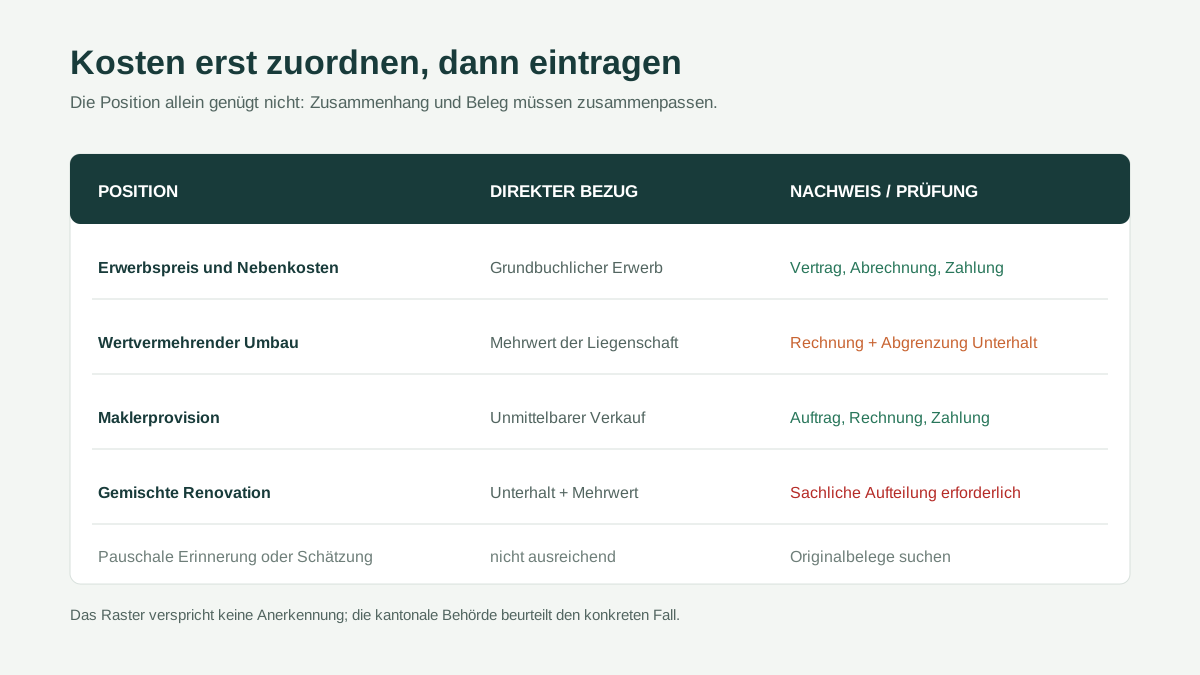
Der Erwerbspreis bildet gewöhnlich den grössten Block. Hinzu kommen mögliche Erwerbsnebenkosten wie Beurkundung, Grundbuch oder unmittelbar mit dem Erwerb verbundene Abgaben. Danach folgen Aufwendungen, die den Wert der Liegenschaft während der Besitzesdauer vermehrt haben. Diese drei Gruppen sollten in Ihrer Dokumentation getrennt bleiben, auch wenn sie im Hauptrechner als gemeinsame Abzugsbasis wirken.
Erwerbspreis und Erwerbsnebenkosten sichern
Verwenden Sie den für den früheren Erwerb steuerlich massgebenden Wert und nicht eine heutige Verkehrswertschätzung. Kaufvertrag, Grundbuchunterlagen, Abrechnung des Notariats und Zahlungsnachweise gehören in dasselbe Dossier. Bei Miteigentum muss ausserdem nachvollziehbar sein, welcher Anteil der steuerpflichtigen Person zuzurechnen ist.
Besondere Vorsicht ist bei Erbschaft, Schenkung, Abtretung auf Rechnung künftiger Erbschaft oder früherem Steueraufschub nötig. In diesen Fällen kann die massgebende Besitzes- und Wertkette vor dem eigenen Erwerbsdatum beginnen. Der allgemeine Rechner nimmt keine automatische Rechtsnachfolge an. Notieren Sie den Fall und prüfen Sie die kantonale Anleitung, bevor Sie einen Wert einsetzen.
Eine Hypothek ist keine Anlagekost. Finanzierung und Tilgung verändern den steuerbaren Grundstückgewinn nicht wie ein baulicher Aufwand. Auch eine Vorfälligkeitsentschädigung gehört nicht ohne Einzelfallprüfung in dieses Feld. Trennen Sie daher steuerliche Gewinnberechnung und Finanzierungscashflow; andernfalls wirkt das Ergebnis präzise, obwohl verschiedene Rechenziele vermischt wurden.
Wertvermehrung von Unterhalt abgrenzen
Wertvermehrende Investitionen erhöhen den Gebrauchswert, die Fläche, den Standard oder die Leistungsfähigkeit der Liegenschaft dauerhaft. Beispiele können ein Ausbau, eine zusätzliche Nutzungseinheit oder der Mehrwert einer umfassenden energetischen Verbesserung sein. Der konkrete anrechenbare Anteil hängt jedoch vom Ausgangszustand und von der kantonalen Beurteilung ab.
Werterhaltender Unterhalt stellt vorhandene Substanz wieder her. Bei einer gemischten Sanierung können beide Elemente in derselben Rechnung vorkommen. Fordern Sie detaillierte Unternehmerrechnungen an und erstellen Sie eine kurze Zuordnung pro Position. Wenn eine Küche ersetzt und zugleich räumlich erweitert wurde, ist „Küche CHF 70’000“ als einzige Beschreibung zu grob. Die vertiefende Seite zu wertvermehrenden Investitionen führt durch diese Abgrenzung.
Bereits bei der Einkommenssteuer berücksichtigte Unterhaltskosten dürfen nicht ohne Prüfung ein zweites Mal als Anlagekosten genutzt werden. Bewahren Sie deshalb nicht nur Handwerkerrechnungen, sondern auch ältere Steuererklärungen und Veranlagungen auf. Der Nachweis, wie eine Ausgabe früher behandelt wurde, kann ebenso wichtig sein wie die Rechnung selbst.
Kantonale Unterschiede, die eine Summe nicht löst
Zürich, Aargau und Bern verwenden den Begriff der Anlagekosten innerhalb eigener gesetzlicher und verfahrensrechtlicher Regeln. Das Berner Formular verlangt eine detaillierte Dokumentation der Aufwendungen. Im Aargau kann bei mehr als zehn vollendeten Besitzjahren eine Pauschalierung der Anlagekosten zulässig sein. Ob die Pauschale günstiger ist, hängt von Besitzesdauer, anrechenbarem Erlös und effektiven Kosten ab.
Unser Werkzeug summiert bewusst den effektiven Arbeitswert. Es wählt keine Pauschale, weil dafür zusätzliche Bedingungen und ein sauberer Vergleich nötig sind. Auf der Aargauer Kantonsseite wird dieser Prüfpunkt sichtbar ausgewiesen. Für Zürich und Bern wird ebenso wenig aus einer Rechnung allein eine Anerkennung versprochen.
Belegstruktur für die Steuererklärung
Erstellen Sie eine Tabelle mit Datum, Lieferant, Beschreibung, Rechnungsbetrag, bezahltem Betrag, Objektbezug, vorgeschlagener steuerlicher Kategorie und Dateiname des Nachweises. Bei gemischten Positionen ergänzen Sie den verwendeten Prozentsatz und eine kurze Begründung. Nummerieren Sie die Belege in derselben Reihenfolge wie die Tabelle. Diese Struktur verkürzt Rückfragen und zeigt früh, wo ein Dokument fehlt.
Dossier Anlagekosten prüfen
Arbeitswert in den Hauptrechner übernehmen
Übertragen Sie nicht die gesamte angezeigte Summe in ein einziges Feld, wenn darin der Erwerbspreis enthalten ist. Im Hauptrechner hat der Erwerbspreis ein eigenes Feld; als Erwerbsnebenkosten tragen Sie die entsprechende Zwischensumme ein, wertvermehrende Investitionen ebenfalls separat. So bleibt die Rechenkette lesbar und eine spätere Korrektur verändert nur die passende Kategorie.
Verkaufskosten gehören nicht in diese Summe. Nutzen Sie dafür die Seite Verkaufskosten und Maklerprovision. Danach können Sie alle Arbeitswerte im Grundstückgewinnsteuer-Rechner zusammenführen und die Schätzung mit der Unterlagenliste für die Steuererklärung abgleichen.
Fehlende oder unklare Belege sollten als offene Position markiert werden. Setzen Sie keinen geschätzten Abzug als sicher voraus, wenn er für Kaufpreis, Rückstellung oder Finanzierung wesentlich ist.
Häufige Fragen
Gehört der ursprüngliche Kaufpreis zu den Anlagekosten?
Kann ich Eigenleistungen als Anlagekosten eintragen?
Was ist bei einer gemischten Renovationsrechnung zu tun?
Gilt im Aargau immer die Summe der effektiven Anlagekosten?
Quellen und Prüfung
- Schweizerische Eidgenossenschaft. Steuerharmonisierungsgesetz, Artikel 12, geprüft am 2026-08-24.
- Kanton Zürich, Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Merkblatt Grundstückgewinnsteuer, Fassung 1. Juli 2023, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinn – Wegleitung zur Steuererklärung, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.