
Grundstückgewinnsteuer nach Kanton
Für die Grundstückgewinnsteuer zählt grundsätzlich der Lagekanton der verkauften Liegenschaft. Zürich, Aargau und Bern unterscheiden sich bei Tarif, Besitzesdauer und Zuständigkeit so deutlich, dass derselbe Gewinn nicht mit einer nationalen Pauschale geschätzt werden sollte. Wählen Sie zuerst den Kanton und prüfen Sie danach dessen Kosten- und Aufschubregeln.
Warum der Lagekanton zuerst kommt
Grundstückgewinne werden dort besteuert, wo das Grundstück liegt. Wer in Basel wohnt und eine Liegenschaft in Zürich verkauft, beginnt daher mit den Zürcher Regeln. Diese Zuordnung ist einfacher als die anschliessende Berechnung: Kantone unterscheiden sich in Steuerhoheit, Tarif, Besitzesdauer, Anlagekosten und Verfahren. Die ESTV-Übersicht erklärt das System, ist aber keine ausreichende Tarifquelle. Für den Rechner werden deshalb die aktuellen kantonalen Primärquellen verwendet.
Eine einzelne Eingabemaske kann verschiedene Motoren bedienen, darf ihre Unterschiede aber nicht glätten. Im Ergebnis werden Rohgewinn, steuerbarer Gewinn und Steuer getrennt angezeigt. So lässt sich erkennen, ob ein Unterschied aus der Gewinnbasis, der Besitzesdauer oder dem Tarif stammt.
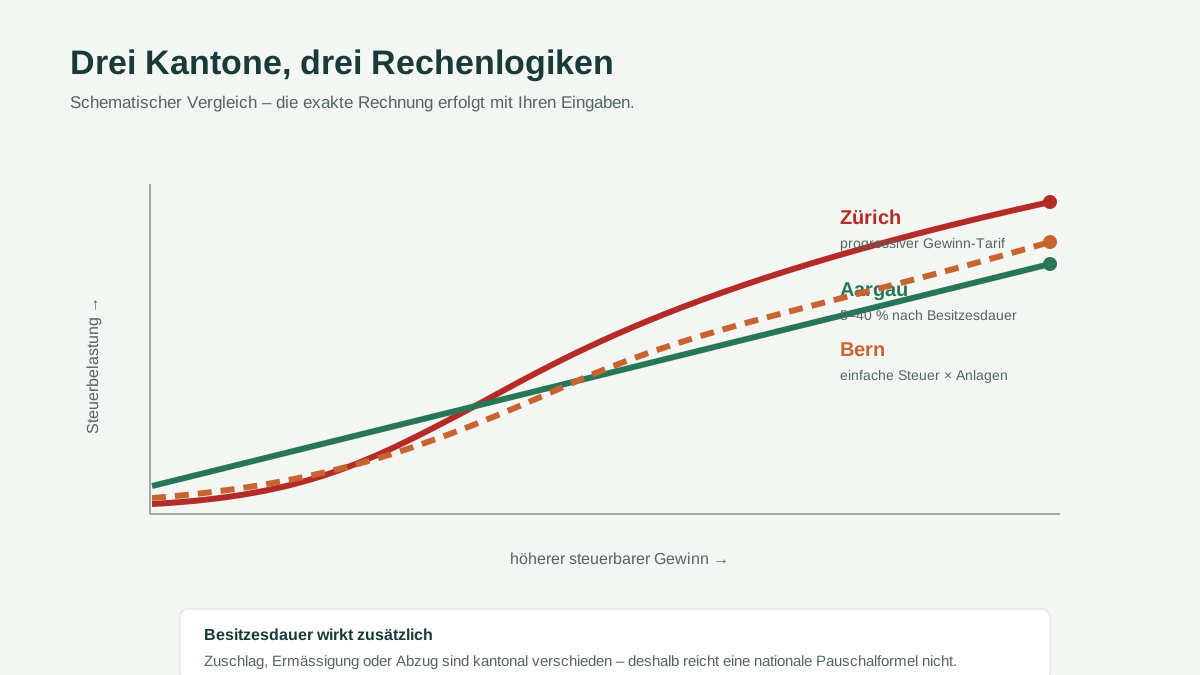
Zürich: Progression und Anpassung der Steuer
Zürich berechnet zunächst eine progressive tarifmässige Steuer. Je höher der steuerbare Gewinn, desto höher wird der Satz des zusätzlichen Gewinnteils. Der höchste erreichte Satz wird nicht auf den gesamten Betrag angewendet. Gewinne unter CHF 5’000 führen nach der geprüften Tariftabelle zu keiner Steuer; bei CHF 5’000 beginnt die Stufenrechnung.
Danach wird die tarifmässige Steuer nach Besitzesdauer angepasst. Unter einem Jahr beträgt der Standardzuschlag 50 Prozent, unter zwei Jahren 25 Prozent. Ab fünf vollen Jahren beginnt eine Ermässigung, die bis 50 Prozent ab 20 Jahren reicht. Die politische Gemeinde veranlagt die Steuer. Öffnen Sie den Zürich-Rechner, wenn die Liegenschaft im Kanton liegt.
Aargau: Prozentwert direkt aus der Besitzesdauer
Im Aargau ist die Besitzesdauer selbst der zentrale Tariftreiber. Der Satz beginnt bei 40 Prozent im ersten Besitzjahr und sinkt stufenweise. Nach mehr als 25 Jahren werden 5 Prozent auf den steuerbaren Gewinn angewendet. Dadurch kann ein Datum nahe einer Jahresgrenze das Resultat deutlich verändern.
Bei mehr als zehn vollendeten Besitzjahren kann für überbaute Grundstücke eine Pauschalierung der Anlagekosten relevant sein. Der Rechner arbeitet mit den eingegebenen effektiven Kosten und markiert die Pauschale als Vergleich, weil ihre Anwendung zusätzliche Voraussetzungen hat. Der Aargau-Rechner zeigt Tarifstufe und offenen Prüfpunkt getrennt.
Bern: einfache Steuer mal Kantons-, Gemeinde- und Kirchenanlage
Bern reduziert bei mindestens fünf vollen Jahren zunächst den Rohgewinn um zwei Prozent pro vollem Jahr, höchstens um 70 Prozent. Der verbleibende steuerbare Gewinn wird auf volle hundert Franken abgerundet und über eine progressive einfache Steuer berechnet. Diese einfache Steuer wird anschliessend mit der Kantonsanlage, der Gemeindeanlage und gegebenenfalls der Kirchensteueranlage multipliziert.
Für 2026 beträgt die Kantonsanlage für natürliche Personen 2.975. Gemeinde und Kirchenzugehörigkeit müssen zusätzlich gewählt werden. Der Bern-Rechner enthält die 334 Gemeinden aus der amtlichen Tabelle, statt nur Bern, Biel oder Thun anzubieten. Kurzbesitzzuschläge werden anschliessend auf den Steuerbetrag angewendet.
Was in allen drei Kantonen gleich vorbereitet werden sollte
Unabhängig vom Tarif brauchen Sie einen belegbaren Verkaufserlös, die steuerliche Erwerbsbasis, Erwerbsnebenkosten, wertvermehrende Investitionen, Verkaufskosten, Erwerbs- und Verkaufsdatum sowie den Eigentumsanteil. Verträge und Rechnungen sollten mit Zahlungsnachweisen verbunden sein. Eine blosse Aufstellung ohne Belege ist für die definitive Anerkennung schwach.
Erbschaft, Schenkung, frühere Ersatzbeschaffung oder ein anderer Aufschub können Besitzesdauer und Erwerbswert verändern. Diese Fälle werden nicht durch einen Schalter „geerbt“ gelöst. Sammeln Sie die alte Veranlagung und die Besitzeskette und prüfen Sie den Lagekanton. Dasselbe gilt für Geschäftsvermögen, Verlustanrechnung und eine Steuerübernahme durch die Käuferschaft.
Einen Kantonsvergleich sinnvoll verwenden
Der Vergleich ist keine Standortoptimierung, weil die Liegenschaft bereits einem Kanton zugeordnet ist. Er ist ein Plausibilitätswerkzeug: Wenn jemand eine nationale Prozentzahl nennt, können Sie sehen, welche kantonale Stufe dabei fehlt. Er hilft auch, beim nächsten Objekt die richtige Frage zu stellen – etwa ob Gemeindeanlagen, pauschale Anlagekosten oder eine progressive Tarifstufe relevant sind.
Berechnen Sie nur den tatsächlichen Lagekanton und dokumentieren Sie den Regelstand. Danach prüfen Sie Anlagekosten, Besitzesdauer und einen möglichen Steueraufschub. Diese Reihenfolge verhindert, dass ein exakter Tarif mit einer ungesicherten Gewinnbasis kombiniert wird.
Für eine belastbare Rückstellung speichern Sie nicht nur die Endzahl. Halten Sie fest, welche Kosten bereits belegt sind, welches Grundbuchdatum verwendet wurde und welche kantonale Quelle den Tarif trägt. Rechnen Sie eine zweite, vorsichtigere Variante, wenn eine grosse Investition noch nicht anerkennungsfähig dokumentiert ist. Die Differenz ist kein weiterer Steuerbescheid, sondern das finanzielle Risiko der offenen Annahme.
Vergleichen Sie anschliessend das Ergebnis mit dem aktuellen amtlichen Rechner oder Formular des Lagekantons. Eine Abweichung kann aus Rundung, Gemeindeanlage, Besitzeskette oder einer nicht modellierten Ausnahme entstehen. Prüfen Sie deshalb zuerst die Zwischenschritte, statt nur zwei Endbeträge gegenüberzustellen.
Für nicht angebotene Kantone wird bewusst keine Ersatzformel geschätzt. Verwenden Sie dort die amtliche kantonale Berechnung oder eine fachkundige Prüfung.
Häufige Fragen
Welcher Kanton ist für die Grundstückgewinnsteuer zuständig?
Kann ich die Ergebnisse der drei Kantonsrechner direkt vergleichen?
Decken die Rechner alle Schweizer Kantone ab?
Sind Gemeindeunterschiede berücksichtigt?
Quellen und Prüfung
- Eidgenössische Steuerverwaltung ESTV. Grundstückgewinnsteuer – Steuermäppchen, geprüft am 2026-08-24.
- Kanton Zürich, Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinnsteuer, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.