
Ersatzbeschaffung und Steueraufschub vorprüfen
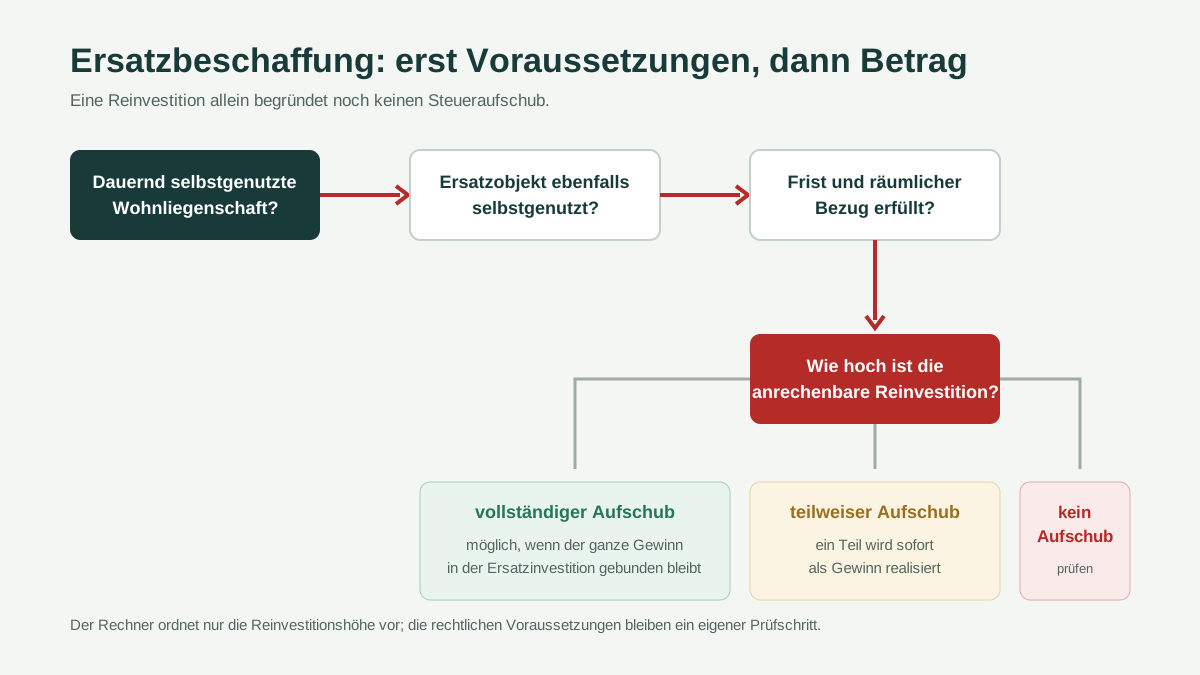
Bei der Ersatzbeschaffung einer dauernd und ausschliesslich selbstgenutzten Wohnliegenschaft kann der Grundstückgewinn vollständig oder teilweise aufgeschoben werden. Entscheidend sind nicht nur der Kauf einer neuen Immobilie, sondern Selbstnutzung, Frist, anrechenbare Reinvestition und die kantonale Anerkennung.
Was die Vorprüfung tatsächlich beantwortet
Die Ersatzbeschaffungsrechnung ist kein zweiter Grundstückgewinnsteuer-Rechner. Sie beantwortet zuerst, welcher Teil eines bereits ermittelten Gewinns möglicherweise heute realisiert wird und welcher Teil in das Ersatzobjekt übergehen kann. Der kantonale Tarif wird erst danach auf den sofort realisierten Anteil angewendet. Diese Trennung verhindert, dass ein vermuteter Aufschub wie eine gewöhnliche Rechnung von den Anlagekosten abgezogen wird.
Das Werkzeug verwendet drei Arbeitswerte. Der Nettoverkaufserlös ist der Verkaufspreis nach den unmittelbar durch den Verkauf verursachten Kosten. Die Anlagekosten umfassen die kantonal anrechenbare Basis des veräusserten Objekts. Die Reinvestition ist der anrechenbare Betrag für das Ersatzobjekt. Nicht jede Finanzierungsausgabe oder Einrichtung gehört automatisch dazu.
Rechenlogik für vollständigen und teilweisen Aufschub
Zuerst entsteht der Rohgewinn aus Nettoverkaufserlös minus Anlagekosten. Liegt die Reinvestition mindestens auf Höhe des Nettoverkaufserlöses, zeigt die Vorprüfung den ganzen positiven Gewinn als möglicherweise aufschiebbar. Liegt die Reinvestition tiefer, wird die Differenz zwischen Nettoverkaufserlös und Reinvestition als sofort realisierter Anteil behandelt, höchstens jedoch bis zur Höhe des Gewinns. Der Rest ist der rechnerisch mögliche Aufschub.
Ein Aargauer amtliches Beispiel macht die Brücke greifbar. Bei einem Erlös nach Veräusserungskosten von CHF 753’800 und Anlagekosten von CHF 490’000 beträgt der Gewinn CHF 263’800. Werden CHF 550’000 in das Ersatzobjekt investiert, verbleiben CHF 203’800 sofort realisiert; CHF 60’000 können rechnerisch aufgeschoben werden. Dieser Kontrollfall ist im Motor hinterlegt.
Selbstnutzung ist eine eigenständige Voraussetzung
Die verkaufte Liegenschaft muss dem dauernden und ausschliesslichen Eigengebrauch gedient haben. Dass die Eigentümerin oder der Eigentümer dort gelegentlich wohnte oder die Adresse als Nebenwohnsitz nutzte, genügt nicht automatisch. Auch das neue Objekt muss grundsätzlich demselben Wohnzweck dienen. Eine vermietete Liegenschaft, ein Ferienobjekt oder eine reine Kapitalanlage ist nicht allein wegen der Reinvestition des Erlöses eine begünstigte Ersatzbeschaffung.
Dokumentieren Sie die tatsächliche Nutzung beider Objekte: An- und Abmeldungen, Einzugsdatum, Kauf- oder Bauvertrag und gegebenenfalls Gründe für eine Übergangsphase. Bei gemischter Nutzung, mehreren Wohneinheiten oder einer nur teilweise selbstgenutzten Liegenschaft ist eine Aufteilung möglich. Das Standardwerkzeug bildet diese Sachverhalte nicht automatisch ab.
Frist und interkantonaler Ablauf
Artikel 12 StHG gibt den harmonisierten Rahmen vor; das kantonale Verfahren konkretisiert Frist, Nachweis und Antrag. Deshalb zeigt das Werkzeug bewusst keine vermeintlich schweizweit sichere Tagesgrenze. Prüfen Sie die aktuelle Weisung des Lagekantons und warten Sie nicht bis zum Ende der Veranlagungsfrist. Je nach Ablauf kann der Verkauf zuerst veranlagt und die Steuer nach erfolgter Ersatzbeschaffung angepasst werden.
Bei einem Ersatzobjekt in einem anderen Kanton bleibt die Dokumentationskette besonders wichtig. Der Wegzug ändert nicht rückwirkend, welcher Kanton den ursprünglichen Verkauf behandelt. Gleichzeitig muss der aufgeschobene Gewinn für eine spätere Veräusserung des Ersatzobjekts nachvollziehbar bleiben. Bewahren Sie die Verfügung zusammen mit den Unterlagen beider Immobilien auf.
Welche Beträge in die Reinvestition gehören
Massgebend ist nicht einfach der überwiesene Kaufpreis. Bei einem Neubau können anrechenbare Grundstücks- und Baukosten zeitlich verteilt anfallen. Bei einem bestehenden Objekt sind Kaufpreis und unmittelbar zurechenbare Erwerbskosten zu prüfen. Hypothekarhöhe, Zins oder frei gewählte Innenausstattung sind keine Ersatzinvestition allein aufgrund ihrer Zahlung.
Auch die Eingabe des alten Objekts benötigt eine saubere Kostenbasis. Öffnen Sie dafür die Anlagekosten-Arbeitshilfe und kennzeichnen Sie unsichere Positionen. Wenn der Nettoverkaufserlös oder die Anlagekosten später amtlich korrigiert werden, ändert sich die Aufteilung. Speichern Sie daher neben dem Ergebnis immer Eingabedatum und verwendete Belege.
Vom Ergebnis zur kantonalen Steuer
Ein vollständiger rechnerischer Aufschub bedeutet nicht, dass der Gewinn verschwunden ist. Er wird auf das Ersatzobjekt übertragen und kann bei dessen späterer steuerbarer Veräusserung wieder relevant werden. Ein teilweiser Aufschub erzeugt zwei Werte: den heute realisierten Gewinn für den kantonalen Tarif und den übertragenen Gewinn für die Besitzeskette.
Gehen Sie nach der Vorprüfung zum Rechner des Lagekantons und setzen Sie dort für eine vorsichtige Vergleichsrechnung nur den sofort realisierten Anteil als Gewinnbasis an. Weil der Hauptrechner aus Verkaufspreis und Kosten rechnet, lässt sich ein Sonderfall nicht immer direkt als einzelner Betrag eingeben. Nutzen Sie dann die kantonale Tarifbeschreibung oder fachkundige Hilfe und vermeiden Sie künstliche Kostenpositionen.
Dossier für den Antrag
Ersatzbeschaffung nachvollziehbar belegen
Eine individuelle Prüfung ist besonders sinnvoll bei mehreren Ersatzobjekten, Miteigentum mit unterschiedlichen Quoten, gemischter Nutzung, Geschäftsvermögen, einer Auslandskomponente oder früheren Aufschüben. Auch wenn der geplante Aufschub für die Finanzierung des Ersatzobjekts entscheidend ist, sollte die Liquiditätsreserve nicht nur auf einer Online-Vorprüfung beruhen.
Das Ergebnis beschreibt die Betragslogik unter vereinfachten Annahmen. Ob und in welchem Umfang ein Steueraufschub gewährt wird, entscheidet die zuständige kantonale Behörde anhand des tatsächlichen Sachverhalts.
Häufige Fragen
Wie viel des Gewinns kann aufgeschoben werden?
Genügt der Kauf einer vermieteten Wohnung?
Muss das Ersatzobjekt im selben Kanton liegen?
Berechnet das Werkzeug bereits die definitive Steuer?
Quellen und Prüfung
- Schweizerische Eidgenossenschaft. Steuerharmonisierungsgesetz, Artikel 12, geprüft am 2026-08-24.
- Kanton Zürich, Finanzdirektion. ZStB 216.3 – Steueraufschub bei Ersatzbeschaffung, geprüft am 2026-08-24.
- Kanton Aargau. Steuergesetz SAR 651.100, Paragraphen 95 bis 111, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Merkblatt Grundstückgewinnsteuer, Fassung 1. Juli 2023, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinnsteuer, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.