
Steueraufschub bei der Grundstückgewinnsteuer
Ein Steueraufschub verschiebt die Besteuerung eines Grundstückgewinns; er beseitigt den Gewinn nicht. Mögliche Gründe sind insbesondere Ersatzbeschaffung einer selbstgenutzten Wohnliegenschaft sowie bestimmte Eigentumswechsel wie Erbgang oder Schenkung. Grund, Voraussetzungen, übertragener Gewinn und spätere Besitzeskette müssen getrennt dokumentiert werden.
Aufschub ist eine andere Rechenfrage als Tarif
Der Hauptrechner beantwortet, welche Steuer im Standardfall ohne Aufschub entstehen könnte. Die Aufschubprüfung fragt dagegen, ob der realisierte Gewinn heute vollständig, teilweise oder noch nicht besteuert wird. Diese Reihenfolge ist wichtig: Wer einen unsicheren Aufschub direkt als Kostenposition einträgt, kann weder die Grundrechnung noch die Ausnahme später nachvollziehen.
Artikel 12 des Steuerharmonisierungsgesetzes nennt Handänderungen, bei denen die Besteuerung aufgeschoben werden kann. Dazu gehören bestimmte unentgeltliche Eigentumswechsel und die Ersatzbeschaffung einer dauernd und ausschliesslich selbstgenutzten Wohnliegenschaft. Die Kantone konkretisieren Verfahren, Fristen und Nachweise. Eine allgemeine Schweizer Aussage ersetzt deshalb nicht den Blick auf den Lagekanton.
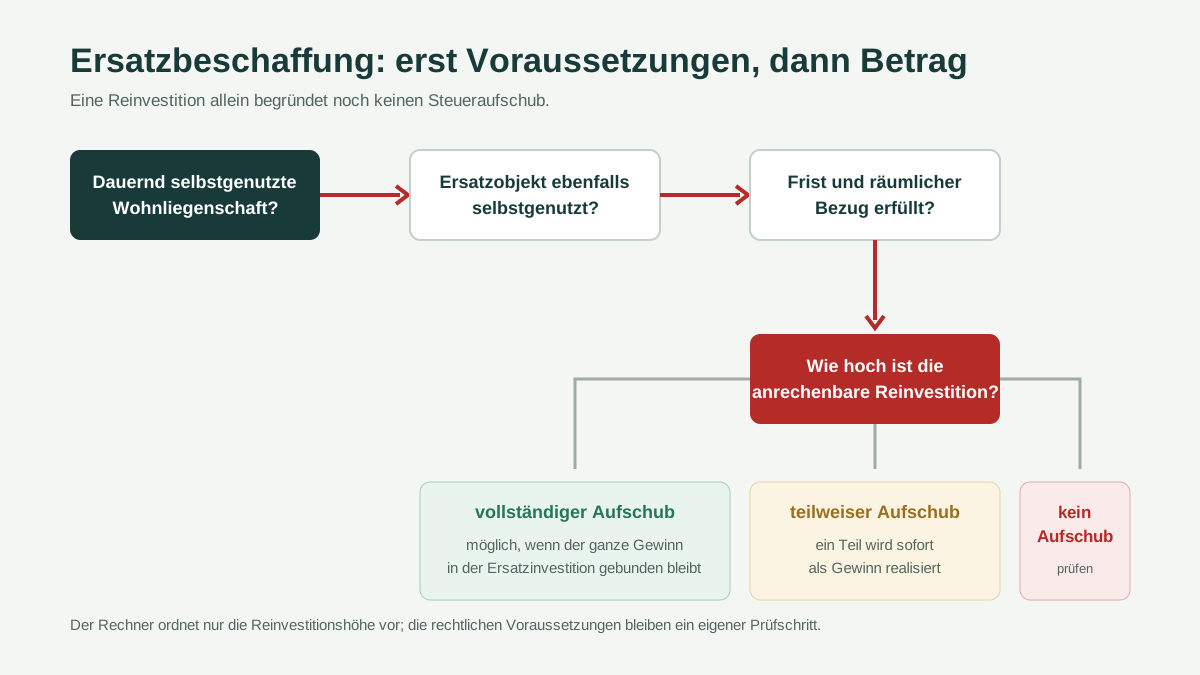
Ersatzbeschaffung einer selbstgenutzten Wohnliegenschaft
Die verkaufte Liegenschaft muss grundsätzlich dem dauernden und ausschliesslichen Eigengebrauch gedient haben. Auch das Ersatzobjekt wird für denselben Zweck erworben. Eine vermietete Anlagewohnung wird nicht allein dadurch zum Ersatzobjekt, dass der Verkaufserlös in eine andere Immobilie fliesst. Ebenso reicht eine Absichtserklärung ohne tatsächliche, fristgerechte Ersatzbeschaffung nicht.
Für die Betragslogik wird der anrechenbare Verkaufserlös den Anlagekosten und der Ersatzinvestition gegenübergestellt. Ist die Ersatzinvestition hoch genug, kann der gesamte Gewinn aufgeschoben werden. Liegt sie unter dem anrechenbaren Erlös, kann ein Teil des Gewinns sofort realisiert werden. Die Ersatzbeschaffungs-Vorprüfung zeigt diese Brücke, berechnet aber bewusst noch keinen kantonalen Steuerbetrag.
Die zeitliche Grenze ist kantonal zu prüfen. Auch der räumliche Bezug und der Zeitpunkt der tatsächlichen Selbstnutzung können entscheidend sein. Dokumentieren Sie Verkauf, Erwerb oder Bau des Ersatzobjekts, Zahlungen, Einzug und bisherige Nutzung. Wenn die Ersatzbeschaffung nach dem Verkauf erfolgt, kann eine Steuer zunächst veranlagt und später angepasst werden; verlassen Sie sich dafür nicht auf eine allgemeine Webseite, sondern prüfen Sie das konkrete kantonale Verfahren.
Erbgang, Schenkung und ähnliche Eigentumswechsel
Bei einem Aufschub infolge Erbgang oder Schenkung wird nicht einfach ein neuer steuerlicher Erwerbspreis zum aktuellen Marktwert erzeugt. Besitzesdauer und latenter Gewinn können übergehen. Für eine spätere Veräusserung sind deshalb Unterlagen der Rechtsvorgängerin oder des Rechtsvorgängers wichtig: ursprünglicher Erwerb, frühere Investitionen, frühere Handänderungen und Veranlagungen.
Der Standardrechner kann diese Kette nicht aus einem einzigen heutigen Kaufpreis ableiten. Geben Sie nicht vorschnell den Schätz- oder Erbschaftswert als normalen Erwerbspreis ein. Sammeln Sie Verfügung, Vertrag, Grundbuchauszüge und alte Steuerakten und klären Sie, welcher Wert im Lagekanton massgebend ist. Dasselbe gilt, wenn ein früherer Verkauf bereits wegen Ersatzbeschaffung aufgeschoben wurde.
Vollständigen und teilweisen Aufschub dokumentieren
Ein vollständiger Aufschub bedeutet, dass in der heutigen Veranlagung kein Gewinn sofort besteuert wird. Der aufgeschobene Betrag bleibt jedoch mit dem Ersatzobjekt verbunden. Ein teilweiser Aufschub teilt den Gewinn: Ein Teil ist sofort realisiert, der andere wird übertragen. Halten Sie beide Werte getrennt fest. Die Formulierung „Steuer null“ wäre unvollständig, weil sie die künftige Belastung verschweigt.
Notieren Sie mindestens den Gewinn vor Aufschub, die anrechenbare Ersatzinvestition, den sofort realisierten Anteil, den aufgeschobenen Anteil, das Ersatzobjekt und die amtliche Entscheidung. Ändert sich die Ersatzinvestition später, muss die Dokumentation aktualisiert werden. Die alte Rechenversion bleibt erhalten, damit der Übergang nachvollziehbar ist.
Kantonalen Antrag vorbereiten
Öffnen Sie nach der Vorprüfung die Seite des Lagekantons. Zürich erläutert die vollständige und teilweise Reinvestition im Steuerbuchhinweis zur Ersatzbeschaffung. Aargau führt Ersatzbeschaffung im Steuergesetz und im amtlichen Grundstückgewinnformular. Bern beschreibt Aufschub und Gewinnberechnung in Steuerverwaltung und Wegleitung. Zuständig ist nicht automatisch der Wohnort nach dem Umzug, sondern der konkrete steuerliche Ablauf des veräusserten Grundstücks.
Unterlagen für einen möglichen Steueraufschub
Wann eine individuelle Prüfung nötig ist
Holen Sie fachkundige Unterstützung ein, wenn mehrere Ersatzobjekte, Miteigentum mit unterschiedlichen Quoten, eine grenzüberschreitende Ersatzbeschaffung, Geschäftsvermögen, eine gemischte Nutzung oder eine lückenhafte Besitzeskette betroffen sind. Gleiches gilt, wenn der Aufschub für Finanzierung oder Kaufpreis wesentlich ist. Die mögliche Ausnahme sollte dann vor Vertragsbindung belastbarer geklärt werden.
Für einen gewöhnlichen Verkauf ohne plausible Aufschubvoraussetzung kehren Sie zum kantonalen Rechner zurück. Wenn ein Grund grundsätzlich passt, führen Sie die Ersatzbeschaffungsrechnung aus und bereiten danach die Steuererklärung vor. So bleibt der Weg vom Rechnen über das Verstehen bis zum amtlichen Handeln geschlossen.
Ein online ermittelter möglicher Aufschub ist keine Zusage der Steuerbehörde. Planen Sie Liquidität und Vertrag so, dass ein abweichender Entscheid nicht überraschend zur Finanzierungslücke führt.
Häufige Fragen
Bedeutet Steueraufschub, dass keine Grundstückgewinnsteuer mehr anfällt?
Reicht der Kauf einer neuen Wohnung für eine Ersatzbeschaffung?
Kann eine teilweise Reinvestition zu einem teilweisen Aufschub führen?
Wie erfasse ich einen früheren Aufschub im Hauptrechner?
Quellen und Prüfung
- Schweizerische Eidgenossenschaft. Steuerharmonisierungsgesetz, Artikel 12, geprüft am 2026-08-24.
- Kanton Zürich, Finanzdirektion. ZStB 216.3 – Steueraufschub bei Ersatzbeschaffung, geprüft am 2026-08-24.
- Kanton Aargau. Steuergesetz SAR 651.100, Paragraphen 95 bis 111, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinnsteuer, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.