
Besitzesdauer und Grundstückgewinnsteuer vergleichen
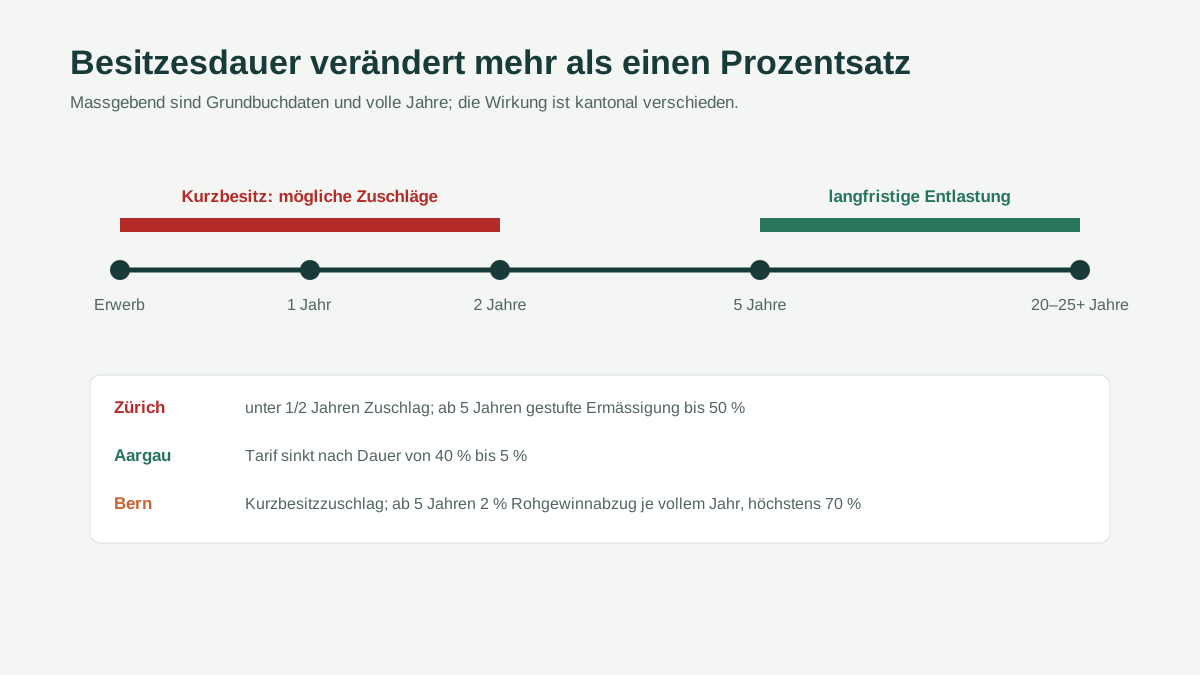
Die Besitzesdauer kann die Grundstückgewinnsteuer stark verändern, aber in jedem Kanton anders. Zürich erhöht oder ermässigt die tarifmässige Steuer, Aargau bestimmt damit direkt den Prozentsatz und Bern zieht ab fünf Jahren einen Teil des Rohgewinns ab. Der Szenariorechner vergleicht zwei Verkaufsdaten bei sonst gleichen Eingaben.
Was der Szenariorechner isoliert
Der Vergleich hält Verkaufspreis, Erwerbspreis, Kosten, Eigentumsanteil, Kanton und bei Bern die Gemeinde konstant. Nur das Verkaufsdatum ändert sich. Die Differenz zeigt deshalb den reinen Effekt der im Motor hinterlegten Besitzesdauerregeln. Sie ist keine Prognose des späteren Gesamtvermögens.
Geben Sie zwei realistische Daten ein. Ein Szenario am Tag vor und eines am Tag nach einer Tarifgrenze kann zeigen, wie eine Stufe wirkt. Für eine Entscheidung sollten Sie zusätzlich Finanzierung, erwarteten Verkaufspreis, laufende Kosten, Verfügbarkeit der Käuferschaft und persönliche Steuerfolgen betrachten.
Zürich: Steuerbetrag wird angepasst
Zürich berechnet zuerst die progressive tarifmässige Steuer. Bei weniger als einem Jahr kommt im Standardfall ein Zuschlag von 50 Prozent hinzu, bei weniger als zwei Jahren 25 Prozent. Zwischen zwei und fünf Jahren gibt es in der Standardtabelle keine Besitzesdaueranpassung. Ab fünf vollen Jahren beginnt die Ermässigung mit 5 Prozent.
Die Ermässigung steigt danach jährlich um drei Prozentpunkte: 8 Prozent nach sechs Jahren, 11 nach sieben und so weiter. Nach 19 Jahren sind 47 Prozent erreicht, ab 20 Jahren 50 Prozent. Der zugrunde liegende Rohgewinn bleibt gleich; verändert wird die tarifmässige Steuer. Ein offener Kostenbeleg sollte deshalb nicht mit einer Besitzesdauerannahme vermischt werden.
Aargau: Besitzesdauer ist der Tarif
Im Aargau wird der steuerbare Gewinn direkt mit dem zur Dauer gehörenden Satz multipliziert. Bis zum ersten vollendeten Besitzjahr sind es 40 Prozent, bis zum zweiten 38 und bis zum dritten 36 Prozent. Die Stufen sinken bis 6 Prozent im 25. Besitzjahr und 5 Prozent danach.
Das genaue Datum ist wichtig. Ein Verkauf am Jahrestag bleibt in der Stufe „bis zum vollendeten“ Jahr; die nächste Stufe beginnt danach. Gleichzeitig kann bei mehr als zehn Jahren die Pauschalierung von Anlagekosten relevant werden. Der Szenariorechner verändert diese Kostenbasis nicht und weist den Vergleich als offenen Punkt aus.
Bern: Abzug vom Rohgewinn und Kurzbesitzzuschlag
Bern erhöht die Steuer bei weniger als einem Jahr um 70 Prozent, bei ein bis unter zwei Jahren um 50, bei zwei bis unter drei um 35, bei drei bis unter vier um 20 und bei vier bis unter fünf um 10 Prozent. Die Wegleitung nennt Ausnahmen vom Zuschlag; der Rechner bildet den Standardfall ab.
Ab fünf vollen Jahren wird der Rohgewinn um zwei Prozent pro vollem Jahr reduziert, höchstens um 70 Prozent. Dadurch verändert sich die Basis der progressiven einfachen Steuer. Der Effekt kann mit wachsendem Gewinn und Gemeindeanlage unterschiedlich ausfallen. Gemeinde und Kirchenzugehörigkeit bleiben zwischen den zwei Szenarien konstant.
Volle Jahre richtig bestimmen
Der Rechner bildet den Jahrestag aus Erwerbsdatum und Verkaufsdatum. Bei einem Erwerb am 29. Februar wird ein späteres Nicht-Schaltjahr kalendarisch behandelt. Für die Steuer zählt jedoch die amtlich anerkannte Besitzeskette. Wenn Grundbuchdatum, Nutzen- und Schadenübergang oder frühere Handänderung auseinanderfallen, sollte das massgebende Datum bestätigt werden.
Bei Erbschaft, Schenkung oder Ersatzbeschaffung kann eine frühere Besitzesdauer angerechnet werden. Verwenden Sie nicht einfach das Datum des Rechtsvorgängers, ohne die gesetzliche Übertragung zu prüfen. Die Steueraufschub-Seite erklärt, warum alte Veranlagungen zur Kette gehören.
Terminvergleich als Risikoband
Rechnen Sie zuerst mit der sicheren Gewinnbasis. Wenn grosse Investitionskosten noch ungeklärt sind, erstellen Sie zusätzlich eine Variante ohne diese Kosten. Kombinieren Sie nicht gleichzeitig anderes Datum, anderen Verkaufspreis und andere Kosten; sonst lässt sich die Ursache der Differenz nicht mehr erkennen.
Dokumentieren Sie Szenario A und B mit Datum, Regelstand und Steuerdifferenz. Ergänzen Sie danach Markt- und Finanzierungseffekte ausserhalb des Steuerrechners. Ein um CHF 10’000 niedrigerer Tarif ist kein Vorteil, wenn der Verkaufspreis oder die Finanzierung bis dahin stärker nachteilig verändert wird.
Nächster Schritt nach dem Vergleich
Wenn ein Termin nahe einer wesentlichen Schwelle liegt, prüfen Sie die Daten im Grundbuch und die aktuelle Quelle des Lagekantons. Öffnen Sie danach den vollständigen Rechner für Zürich, Aargau oder Bern und sichern Sie Kostenbelege. Für eine geplante selbstgenutzte Ersatzliegenschaft ist die Ersatzbeschaffungsprüfung separat.
Legen Sie für eine reale Entscheidung einen frühesten und einen spätesten plausiblen Verkaufstag fest. Rechnen Sie nicht nur den nächsten Jahrestag, sondern auch den Vertrags- und Abwicklungszeitraum. Wenn sich der steuerliche Vorteil nur unter einem einzigen, unsicheren Datum ergibt, behandeln Sie ihn nicht als sicheren Finanzierungsposten.
Bewahren Sie die beiden Ergebnisse zusammen mit der Quelle und dem Prüfdatum auf. Sobald sich Verkaufspreis, Kostenbasis oder Eigentumsquote ändern, ist der Vergleich neu zu rechnen. Alte Szenarien bleiben als Entscheidungsprotokoll nützlich, dürfen aber nicht mit neuen Eingaben vermischt werden.
Der günstigere Steuertermin ist nicht automatisch der bessere Verkaufstermin. Der Vergleich isoliert nur eine Variable und ersetzt keine Gesamtentscheidung.
Häufige Fragen
Welches Datum zählt für die Besitzesdauer?
Reicht es, die Jahreszahlen zu vergleichen?
Ist ein späterer Verkauf immer steuerlich günstiger?
Wie wird eine Erbschaft berücksichtigt?
Quellen und Prüfung
- Kanton Zürich, Steueramt. ZStB 225.1 – Tarif für Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Aargau, Kantonales Steueramt. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Steuerverwaltung des Kantons Bern. Grundstückgewinnsteuer, geprüft am 2026-08-24.
- Kanton Bern. Steuergesetz BSG 661.11, Artikel 126 bis 148, geprüft am 2026-08-24.
Mit den genannten Primärquellen abgeglichen. Falls Sie eine Änderung feststellen, geben Sie uns bitte Bescheid.